折叠屏面板下半年集中放量!苹果独占全年27%市场份额
据Counterpoint Research于9月12日发布的最新研究数据,2026年上半年全球折叠屏智能手机面板总出货量较上年同期减少13%,但内部结构呈现显著的两极走势——横向大折叠品类持续放量,竖向翻盖品类则急剧收缩。
从细分品类看,翻盖形态面板上半年出货量较去年同期骤降62%,与之形成鲜明对比的是,大折叠面板出货量逆势攀升35%,其在整体面板中的占比也由50%跃升至78%。
聚焦第二季度,折叠面板出货量较第一季度环比激增85%,但与去年同期的二季度相比仍缩水16%,说明行业回暖的步伐尚未完全同步。
在面板供应商竞争格局上,三星显示(SDC)二季度出货量实现6%的同比增长,面板市占率扩大13.5个百分点至66%;京东方(BOE)出货量同比下降41%,市占率降至22%。
终端品牌的新品上市节奏,已成为决定面板供应商业绩走向的关键变量。
根据该机构的展望,2026年全年折叠屏面板出货量预计同比增长23%,且增长重心明显后移——下半年出货量将比上半年多出53%,同比增幅达71%,全年六成以上的出货都将集中于下半年完成。
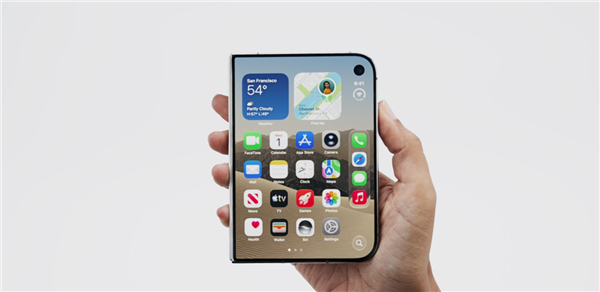
本轮增长中最具不确定性的推动力来自苹果。其折叠屏新机预计将承接全年27%的面板需求,且相关产能全部释放在下半年。
就整机品牌而言,三星仍居首位,全年出货量预计同比增长8%,对应33%的市场份额;华为出货量预计微降6%,份额为25%。苹果、三星与华为三大品牌合计拿下86%的全球出货。
放眼更长的时间窗口,2026年至2030年间,折叠屏面板累计出货量将再增74%,年均复合增速约为15%。其中,大折叠及多折叠形态将成为主要拉动力量,多折叠面板出货量的增幅更是高达179%。
届时到2030年,以2026年下半年为基准,苹果折叠屏出货量有望再增长167%,市场份额或触及42%;三星与华为的份额则将相应收窄,整个行业的竞争版图面临重新洗牌。