二季度智能眼镜全球出货量猛增35.3%:中国市场罕见出现负增长
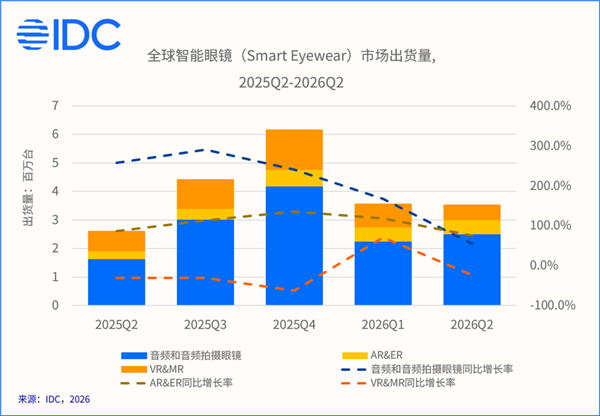
根据IDC最新公布的《全球智能眼镜市场季度追踪报告》数据,2026年第二季度,全球智能眼镜总出货量攀升至354.7万副,较去年同期增长35.3%。值得注意的是,中国国内市场在本季度经历了前所未有的负增长局面。
从全球各细分赛道观察,智能眼镜行业正在经历显著的结构性调整。音频及带拍摄功能的音频眼镜交出亮眼成绩单,出货量录得249.4万副,同比增幅高达54%;AR/ER眼镜同样表现强劲,出货50.5万副,同比飙升75.7%。相比之下,VR/MR头显板块则承压明显,出货量降至54.8万副,同比减少23.3%。
放眼整个2026年上半年,全球智能眼镜累计出货规模已达711.4万副,同比暴涨70.5%。这一轮扩张的核心驱动力来自眼镜形态的终端产品,整体市场格局正朝着更高级别、更强智能化的方向加速转型。
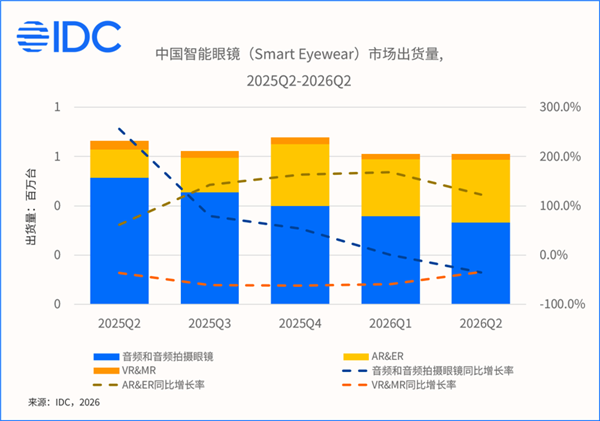
然而,国内市场的走势却与全球态势背道而驰。2026年二季度,中国智能眼镜出货量为61.1万副,同比下降8.0%,系该品类首次录得负值,拖累因素主要集中在音频眼镜领域。具体而言,中国音频及音频拍摄眼镜本季度合计出货33.2万副,同比萎缩35.4%。不过内部结构有所变化,音频拍摄眼镜的市场占比已反超纯音频眼镜,升至55.3%,且自身同比增长了81.4%。
IDC分析认为,此次下行主要归因于几大头部品牌的现有产品已步入生命周期的尾声阶段,而继任新品未能及时补位,加之音频眼镜赛道产品同质化现象严重,进一步抑制了消费需求。
与之形成反差的是,同一时期中国AR/VR领域的出货量达到27.9万副,同比猛增85.8%。其中AR&ER眼镜增速尤为突出,同比增长123.0%。一个标志性变化是,单色方案眼镜的市场份额历史上第一次超越全彩方案,占比达到51.2%,代表性玩家包括千问、Rokid、Inmo等品牌。
在国际巨头层面,Meta依托音频类智能眼镜稳固了其全球市场份额的头把交椅,不过Ray-Ban Display等搭载显示屏的智能眼镜产品仍面临良品率不足和产能瓶颈的双重制约。与此同时,苹果公司旗下首款智能眼镜已经迈入量产前的最后冲刺阶段,而其下一代头显设备的上市时间则可能面临较大幅度的推迟。
国产阵营方面,雷鸟在上半年的全球及中国消费级AR&ER眼镜市场中均占据领先地位,并计划在第三季度正式推出iO系列显示型智能眼镜;Xreal的海外出货量已占到全球总量的六成以上,第三季度还将在海外市场亮相Project Aura新品;Inmo筹备在第三季度推出一款由王嘉尔参与联名的特别版本;Viture则在北美市场维持着较为稳定的销售节奏。