小米线上霸榜双第一,一季度监控摄像头销量1316万台
洛图科技刚发布了今年第一季度的数据,中国消费级监控摄像头线上销量定格在1316万台。这个数字跟去年同期比,微降了1.0%。销额方面是27.8亿元,同比下降幅度稍大一点,达到4.5%。说白了,市场压力不小。
这背后有两个原因,一个是国家补贴退坡,另一个是上游核心元器件成本涨了,两头夹击,整个盘子自然承压。 再看竞争格局,行业集中度其实在往下走。2026年第一季度,TOP4品牌的销量份额加起来是36.0%,比去年同期少了2.2个百分点。
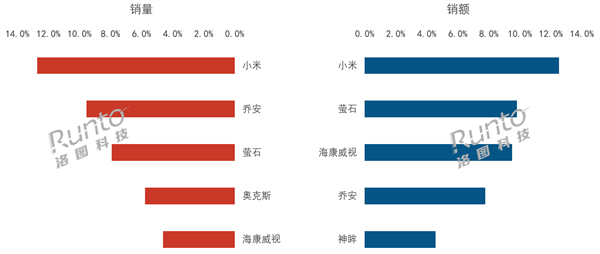
这意味着啥?市场正在从少数几家巨头主导,慢慢变成多家混战的多元化局面。大家别小看这个变化,它直接影响了后面的玩法。 具体到品牌,小米这次是真猛。在线上的全渠道里,销量和销额都排在了第一位。它的销量份额达到了12.7%。
更值得留意的是,小米没光守着室内这块老地盘,而是加速往室外跑。一季度还专门推出了4G摄像头新品,动作挺快。 第二名是谁呢?萤石在销额上排在第二,份额是9.8%。乔安则在销量上拿下第二,份额9.6%。这两家紧咬着小,差距不大。
接下来看看那些中腰部品牌,它们正在快速渗透进来,竞争出现了三个明显趋势。 第一个趋势,传统安防大厂开始转战线上。海康威视和大华都在加速向消费级市场转型,靠户外4G产品拉动增长。一季度它们的销额份额分别提升了1.5和0.8个百分点,势头很足。
第二个趋势,新兴品牌找准了细分赛道。比如神眸,靠着AI算法和低功耗的优势,冲到了线上销额榜的第五位。还有海马爸比这类品牌,也在各自领域扎根。 第三个趋势更有意思,跨界玩家来了。奥克斯和中兴这些原本做别的行业的,现在也盯上了监控摄像头。
奥克斯靠家电制造的底子,主打性价比路线。中兴则发挥通信技术的长处,搞出了带屏摄像头,想推动安防和通信的融合。这一波操作,让市场竞争变得更复杂了。 总体来看,这个市场已经从头部高度集中,转向了多元化的竞争状态。
产品形态和技术路子也在不断分化。未来谁能笑到最后,还得看谁能在细分需求上挖得更深。