中国存储芯片不降反涨!长鑫稳居全球第四
据Counterpoint Research近日公布的行业调研数据,国内存储芯片领军企业长鑫存储在DRAM领域的全球营收占比已跨越10%这一关键门槛。
这意味着长鑫存储已在国际动态随机存取存储器领域确立了全球第四席位的稳固地位,与排在前列的国际大厂之间的竞争鸿沟正以肉眼可见的速度收窄。
此次业绩的跨越式攀升,核心驱动力来自全球AI算力基建浪潮所催生的海量内存需求。各终端应用场景对存储芯片的采购量急剧膨胀,由此引发一轮覆盖广泛的内存紧缺局面,整个行业的供需格局发生了根本性逆转。
身为通用型DRAM的主力供货商之一,长鑫存储敏锐捕捉到这一窗口期的战略机遇,将面向海内外的出货量全面拉满。凭借扎实且稳定的晶圆良率,其产品获得了可观的价格加成,进而推动营业收入与归母净利润双双实现数倍级别的跃升。
事实上,早在今年二季度,长鑫存储便已展现出极为突出的经营表现——全年营收增速位居所有同行之首,成为彼时整个存储芯片行业中扩张速度最为迅猛的企业。
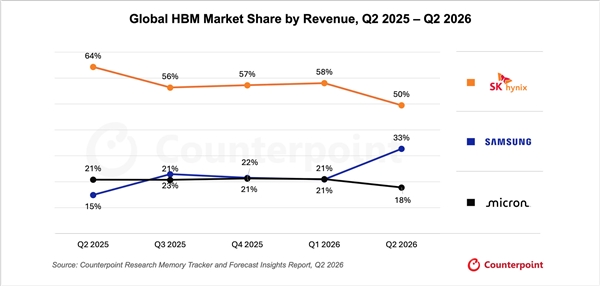
眼下,该企业正将通用DRAM景气周期中沉淀下来的丰厚现金流与利润积累,双线投入:一方面加快新建产线的建设节奏以释放更多产能,另一方面集中研发力量攻克高带宽内存(HBM)及新一代低功耗移动内存(LPDDR)等尖端技术,力图在保障海内外客户稳定交付的同时,逐步逼近国际顶级厂商在高阶存储技术上的水平。
从产业层面来看,长鑫存储跻身全球DRAM市场一成以上的阵营,堪称中国自主存储芯片进程中的里程碑事件。长期以来,该市场由海外三大寡头把持,议价规则几乎完全由其单方面制定;如今中国企业已切实撕开了这道壁垒。展望未来,一旦国产HBM等高端存储产品实现规模化量产并进入市场,全球存储芯片延续多年的定价结构有望向更加均衡的方向演变。
值得注意的是,就终端售价而言,长鑫存储的产品并未比国际巨头更具性价比,部分型号甚至定价更高。但客户对其更为看重的一点在于:供货的确定性与稳定性。