IDC首发中国外骨骼报告:三大赛道分化,老百姓用上还早
IDC最新发布的中国首份完整外骨骼机器人市场份额报告,统计了2025年全年行业数据。这份报告将市场划分为医疗康复、消费助力和行业应用三大领域。其中,医疗康复板块营收占比超过88%,牢牢守住了行业的基本盘。
整个市场的营收和出货量出现了明显分化,三大赛道的发展节奏完全不同。2025年,国内外的骨骼整体市场规模突破了16亿元,全年出货量达到2.6万台。不同赛道的表现差异巨大,需要分开来看。 先看体量最大的医疗康复赛道。
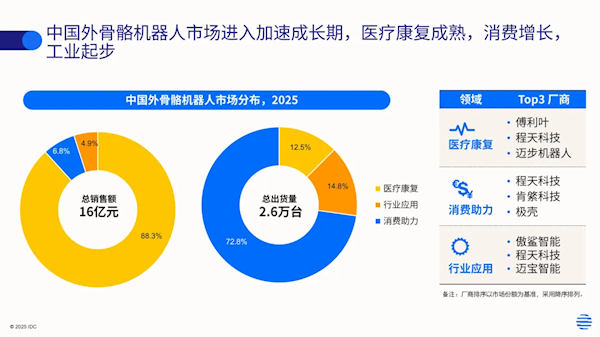
全年营收达到14.2亿元,占总体的88.3%,但出货量仅有3200台。这类设备主要供医院康复科室使用,拥有完整的临床验证,还能对接医保支付渠道。由于单台售价高昂,它是厂商最主要的收入来源。目前,傅利叶、程天科技和迈步机器人排在赛道头部。
后续竞争不再只拼硬件,康复配套服务和临床数据闭环将成为新的比拼重点。 消费助力赛道则正好相反。营收只有1.1亿元,却卖出了1.9万台设备,占全部出货量的73%,是出货量最高的板块。老龄化需求和机器成本下降带动了销量上涨。
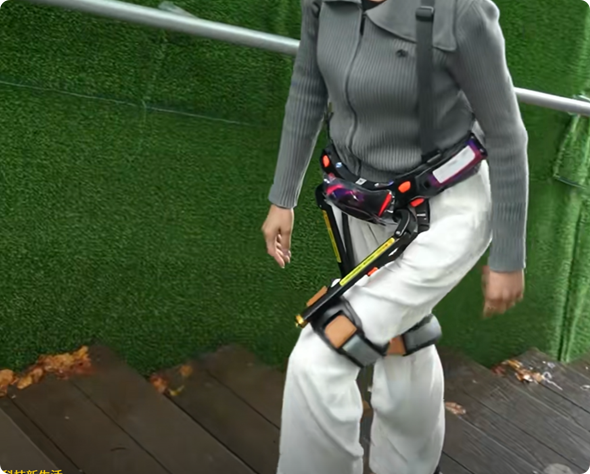
现在大多采用景区和养老机构的租赁模式,降低了普通人的体验门槛。产品主打老人助行和户外减负,程天科技、肯綮科技和极壳是主流玩家。未来价格继续下探后,个人自购市场会慢慢打开。 行业应用赛道规模最小。全年营收不到8000万元,出货3800台,主要供给物流、工厂、电力和消防场景。
工人穿戴后能减轻负重,减少腰肌劳损这类职业病。现在还处在试点普及阶段,傲鲨智能、程天科技和迈宝智能占据主要份额。中长期增长空间被机构看好。 报告指出,2025年是行业转型的关键年份。以前外骨骼只用来帮残障和康复人群站立,现在已经拓展到养老和工厂作业等多个场景。
IDC表示,如果说2025年之前,外骨骼是帮助少数人站起来的医疗设备;那么2025年之后,它正在成为帮助更多人走得更远的日常装备。