英伟达慌了!美银最新报告:中国AI芯片已占50%市场
金声言资讯9月18日消息,美银美林9月17日甩出一份重磅报告,直接点出中国AI加速器厂商的最新战况。数据显示,这些本土玩家在2025年国内市场拿下的营收份额已经冲到约50%。这个成绩对比2024年那会儿还不到30%的情况,提升幅度相当惊人。
更让人捏把汗的是,报告预测到2028年,这个数字还要继续飙升至接近80%。说白了,国产替代的速度比想象中还要猛得多。 具体看头部玩家,华为现在手握35.5%的份额,稳稳坐上了国内领军者的位置。不过英伟达也没完全掉队,目前还以47%的占比排在头名。
但两家的差距正在肉眼可见地快速收窄,这可不是个好消息。除了这两家,寒武纪、天数智芯、摩尔线程和壁仞科技这几家公司,也在推理领域一步步站稳脚跟,开始建立自己的行业地位。报告特别强调了一点,中国模型真正的杀手锏在于推理成本上的高效率,而不是在前端训练能力上跟谁硬碰硬。
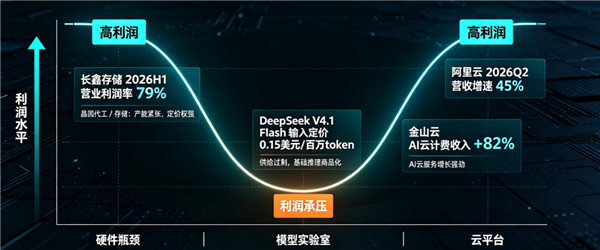
说到钱往哪儿流,整个行业的利润分配呈现出非常典型的“微笑曲线”形态。曲线左边的硬件瓶颈环节,因为利润空间厚,成了最肥的一块肉。晶圆代工和存储厂商靠着产能紧张和手里的定价权,现在是产业链里最确定能赚到钱的环节。
举个例子,长鑫存储在2026年上半年的营业利润率达到了79%,这个水平跟全球顶尖巨头基本站在同一起跑线上。 再看曲线的右边,云平台这边的势头也一点不弱。阿里云的营收增速从2025年12月季度的36%,一路加速到了2026年6月季度的45%,而且AI产品的收入更是实现了三位数的暴涨。
金山云的表现同样抢眼,上半年AI云的计费收入同比涨了82%,这部分业务在总收入里的占比也抬升到了40%。可以说,云端的服务商们正借着这波红利,赚得盆满钵满。 然而,夹在曲线中间的独立模型实验室,日子就没那么好过了。
目前国内已经登记在册的生成式AI服务超过了980项,供给多到远远超出了实际能变现的能力。价格战打得很凶,DeepSeek V4.1 Flash的输入定价只要每百万token 0.15美元,折算下来大概合人民币1.01元。
而Anthropic同样的服务要收10美元,约合人民币67.1元。两者一比,差价高达98%。基础推理服务已经彻底变成了白菜价,大家的定价权都在不断被压缩。 瑞银的研究团队估算了一下,中国模型厂商做API业务的毛利率大概在20%到40%之间。
他们能维持这个利润水平,靠的是不断调整技术架构,以及压低训练和推理的整体成本。在能力层面,智谱的GLM-5.3在全球排到了第七位,Kimi K3紧随其后排在第九。虽然还没登顶,但和美国那些最前沿模型的差距,正在一点点变小。
另外值得一提的是,华为昇腾这类国产方案,在推理场景里的渗透速度越来越快。英伟达在中国市场原本那种呼风唤雨的地位,正在被迅速瓦解。这份报告释放的信号其实挺明确的,英伟达在中国的好日子,可能真的已经进入倒计时阶段了。