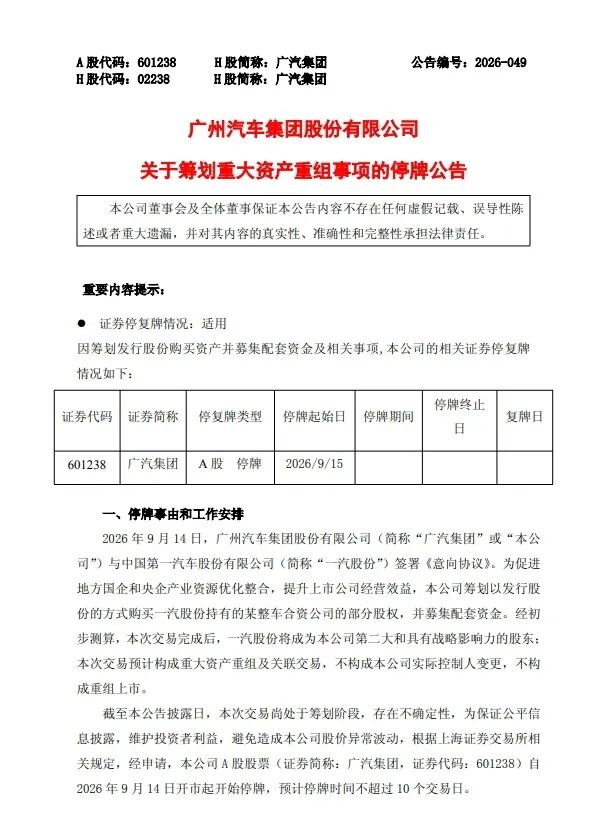
广汽一汽联手,一汽丰田股权生变:行业出清,真招来了吗?
谁也没料到,昔日的大工厂、大经销网,如今竟成了车企甩不掉的包袱。 9月14日早间,广汽集团A股和H股同时紧急停牌。当晚公告披露,已与一汽股份签了《意向协议》,打算发股票买下一汽手里的某整车合资公司部分股权,还顺带募集点钱。
说白了,交易做完,一汽股份就成了广汽的第二大股东。公告没直说标的,理由是“涉及境外上市公司”,得缓一缓再讲。但多方消息都指向同一个名字:一汽丰田。 同一周里,还有两件事凑到了一块儿。上汽旗下的飞凡汽车,前5个月总共卖了831辆,眼看要被收编进乘用车体系。
另一边,哪吒汽车的破产重整会开了第四次,浙江太乙圣莲准备掏30亿,拿大约七成股权。 三件事挤在一周发生。9月10日,工信部等九部门发了《智能网联新能源汽车产业发展“十五五”规划》,头一回把“产能预警调控”写进了五年规划。
政策和市场动作碰上了。问题来了:这轮重组,到底是真去产能,还是靠资本手段拖时间? “十五五”规划在治理上就一句话:严控新建独立新能源车企项目,加大兼并重组和跨区域整合,让落后低效产能慢慢退场。 这和“十四五”完全反着来。
过去五年拼的是渗透率,鼓励大家扩产;未来五年盯的是存量,管住别乱来。 统计局数据摆在这儿:今年一季度,汽车制造业产能利用率掉到70.3%,二季度微升到70.8%,离75%的健康线还差着一截。 利润更难看。
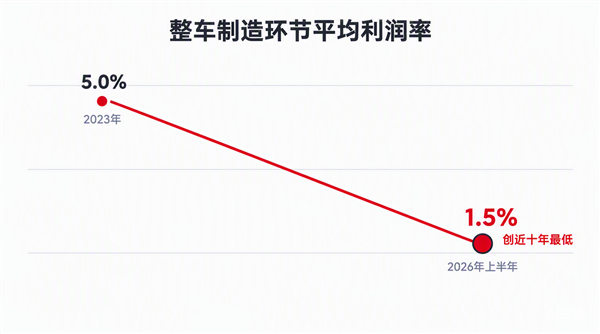
上半年汽车行业营收5.19万亿,只涨了1.8%,利润1953.5亿,少了快两成。整车制造的平均利润率只剩1.5%,十年最低,比2023年直接砍了一半多。 以前是增量市场,多建厂、多推牌子都有赚头。“十四五”那会儿,新能源车销量从136.7万飙到1649万,新车占比从5.4%拉到47.9%。
各地政府抢着给地、减税,搞多品牌就被当成“多生孩子好打架”。 可现在增速慢了,利润跌破盈亏线,那些当年看着光鲜的规模,变成了固定成本摊销、渠道维护和人力开销,全是烧钱的窟窿。 所以,尾大不掉,只能重组出清。
但重组有没有用,得先看行业到底卡在哪。主要是产能、利润、价格战这三块。 产能上,一季度利用率70.3%,二季度70.8%,都不及格。拆开看,广汽本田只有14%,传祺21%,埃安35%,广汽丰田南沙基地上半年才36%。
一汽丰田上半年销量掉了27.4%,只卖27.37万辆,长春、天津、成都三条线大片闲着。 利润上,上半年营收5.19万亿,涨1.8%,利润1953.5亿,降19.5%。整车利润率1.5%,十年新低。产业链各环节利润占比变了:上游资源19%,中游材料23%,电池39%,整车只剩12%,比去年少了23个点。
电池占整车成本的三成到四成,宁德时代上半年赚了432.84亿。广汽上半年亏了44.67亿,整车业务毛利率是负的6.27%。 价格战还在打。单车成本涨了6.7%,收入只涨5.8%,利润被一点点磨薄。 这三组数字说明,中国汽车业缺的不是重组,是关厂。
很多所谓的整合,只是换个股东、调个架构,低效产能一点没少。 市场上的“重组”,其实分成四类:股权出清、费用出清、债务出清、产能出清。 一汽丰田这事儿,属于股权出清,动的是资产负债表上的所有权。飞凡回归,是费用出清,砍的是利润表上的品牌开支。
哪吒重整,是债务出清,处理的是债权人手里的欠条。这三种都可能管用,但各自解决不同的事。只有产能出清,能直接减少名义产能。 这个区分很关键。前三类不一定导致产能退出。股东换了、品牌并了、债务延了,工厂里的生产线可能一根没动。
股权出清这块,看一汽丰田。广汽发A股,换一汽手里的一汽丰田部分股权。有报道说,一汽股份交易后大概持有广汽30%股份,广汽拿走一汽丰田约25%股权,对价约200亿。 这笔账的关键在定价。按一汽丰田2024年净利46.6亿算,200亿买25%,等于整体估值800亿,市盈率17倍。
可成熟的燃油合资车企,合理市盈率一般在4到6倍,整体估值应该在360亿到520亿之间。一汽丰田净资产约295亿,25%对应账面73.8亿。要是真花200亿,那就是按近三倍净资产,买一块正在缩水的燃油资产。
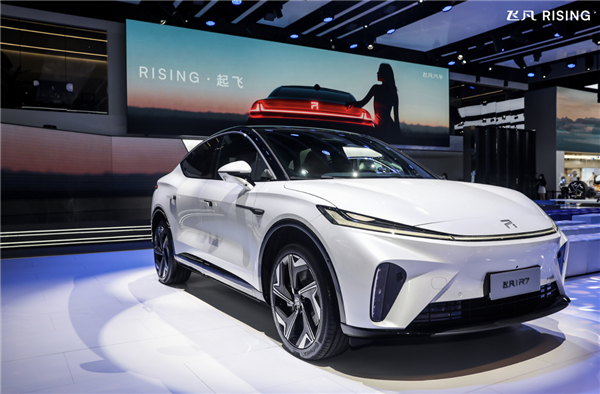
从产能看,交易完后,一汽丰田的一条生产线都不会停。一汽股份把一汽丰田股权换成广汽股票,本质是资产形式变了,不是产能没了。 费用出清,看飞凡。上汽当初投了70亿独立运营飞凡。前5个月卖了831辆,月均不到200台。
算下来,每台车摊到的固定投入超227万。 渠道也在缩。飞凡最风光时在75个城市布了206家店、18个交付中心。到了要整合的时候,只剩35家荣威店、12家飞凡店,合成了荣威飞凡经销商。 飞凡回去,砍掉的是独立运营的那套班子——研发、营销、专属渠道,直接把利润表里的固定成本削了一刀。
但上汽乘用车的基地,不会因为飞凡没了就停一座。飞凡的例子说明费用出清有用,可它没碰到产能出清的根本。 债务出清,看哪吒。截至8月底,1631家债权人报了260亿的账,管理人只认了51亿左右。公司账上还能动的钱只有1545.91万,早就资不抵债了。
重整方太乙圣莲要出30.01亿,但注册资本是认缴的,实缴那一栏是空的。钱分三期给,能不能按时到,是个问号。普通债权80万以下的,清偿率只有12%左右,多的部分搞债转股。重整后第一步是先复产哪吒X,年目标才1万台,主要卖海外。
三个基地是不是全复产、按什么产能复产,方案里没说清。 30亿对260亿的债,清偿率不到12%。债务出清可以打折,产能出清没法打折。 产能出清,看长马整合一马。2021年8月,一汽把它手里的一汽马自达60%股权评估作价,投给了长安马自达,一汽马自达变成它的子公司,“南北马自达”合成一家。
那时候一汽马自达只有两款车在卖,7月销量才3467台,说白了就是止损式的合并。 合并后的长安马自达,给出了一个主动收缩的样本。8月销量10001辆,比去年同期多了55.7%,比上个月多了26%。EZ-60单月卖了4349辆,CX-5贡献了3454辆。
一季度新能源占比过了47%,全年目标定到70%。其他合资品牌的新能源占比大多还在个位数到20%之间晃悠,长安马自达是头一个做到近一半的。 它没靠降价、压库存硬撑燃油车,而是主动收燃油、集中力量搞新能源。
当年年销30万的体量,配的是庞大的经销商网、工厂和组织。销量缩到不足10万时,这套体系确实成了累赘。但主动收缩后,8月的万辆销量,放在年销10万的目标里看,是健康的、能持续的。 存量规模是包袱,可主动缩下来的规模,能变成新起点。
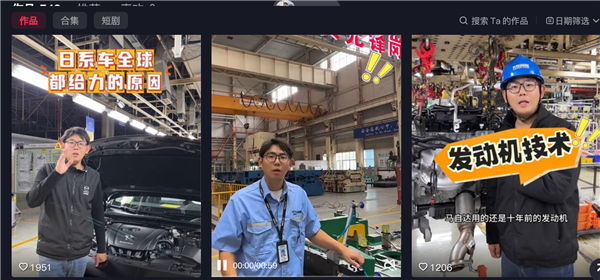
这里得提一句,马自达靠“马自达锤哥”这类账号,现场用锤子砸A柱、拆发动机、拍白车身和产线,在网上攒了不少粉丝。这说明消费者对合资品牌的底子还是认可的,只是以前没找对说话的方式。不管是马自达“直播锤车”,还是凯迪拉克“铁轨防撞梁”,都是在试着拉近和用户的距离,积极自救。
这点值得肯定,也是马自达在华翻身的侧面写照。 关厂不是免费的。 6月,工信部第408批公告发布,一汽夏利、华晨自主等8家企业的整车资质被移出名录,永久冻结。同期,本田决定关掉广汽本田和东风本田各一座燃油厂,广汽本田那座已经在6月停了。
到今年初,已有23家新能源车企明确倒闭或进了破产程序。 这些动作有个共同点:法人注销、工厂关停、资质核销、债务清算。它们实实在在减少了行业的总产能,不是在股东间倒腾资产。 这儿得算笔账:一座低利用率的厂,继续养着的现价成本,和一次性关厂的代价,哪个更大?
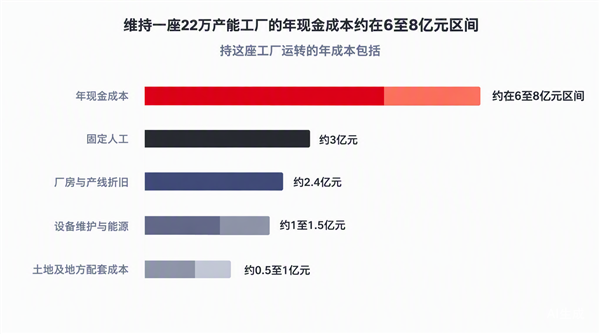
拿一汽丰田长春基地举例。总产能22万台,按上半年年化推算,实际产量可能不到8万,利用率不足40%。 养这座厂的年成本包括:厂房和设备折旧约2.4亿(按50亿投资、20年直线折),固定人工约3亿(按2000人、人均15万年薪),设备维护和能源1到1.5亿,土地和地方配套0.5到1亿。
低利用率下,一年现金成本大概在6到8亿。 一次性关厂的代价有:固定资产减值(设备残值可能只剩原价的两到四成)、员工安置费(东风本田用了“N+2+1”的模式,广汽菲克长沙工厂五次流拍,起拍价从19.15亿降到9.92亿没人接)、供应商违约赔款和经销商退网补偿。
可以参考大众的账:四座德国工厂停产,总成本约60亿欧元,平均每座15亿欧元(约合120亿人民币)。中国的人工和地价虽然低些,但设备减值和渠道补偿的绝对数额也不小。 粗略算,如果年维持成本6到8亿,关厂一次性成本30到50亿,静态回收期大概5到8年。
如果利用率长期低于40%且看不到回头路,继续养的现价成本可能已经超过关厂的代价。但如果利用率能回到60%以上,或者有转产新能源的路子,维持工厂的期权价值就开始冒头。 所以说,关厂不是免费的。关一座整车厂,牵扯设备减值、人员安置、土地修复、供应商赔偿、经销商退网。
4S店前期投几千万,一旦退网,建店费、装修费、保证金基本全打水漂。这些钱谁来扛,决定了出清的速度。 从已发生的例子看,三类主体的路子完全不同。 央企像一汽,喜欢用股权操作代替关厂。一汽股份把一汽丰田股权换成广汽股票,把非上市的合资公司股权,变成能在公开市场定价和买卖的股票。
在国资委的考核体系里,关厂带来的资产减值和人员安置压力,比股权腾挪难消化得多。 地方国企像广汽,面对的约束更绕。广汽的传祺和埃安利用率只在五成上下,但广州南沙、番禺的厂子扛着地方的税收和就业。关厂意味着GDP和税收直接受损,这需要地方政府和国资系统坐下来深聊。
民营车企更多走破产重整这条路。哪吒的重整本质是司法框架下的债务重组,法院裁定有强制力,可以用债转股、打折清偿的办法强行压债。这条路的代价由债权人背,不由地方政府背。 广汽和一汽的方案里设计了“募集配套资金”。
在新能源研发和转型需要持续砸钱的背景下,通过重组配套融资给广汽输血,这其实是拿资产置换换转型的时间窗口,而不是用关厂的方式一次性清掉产能。