豪威汽车CIS营收登顶,35.9%份额拉开差距
全球车载图像传感器市场,格局正在发生深刻变化。长期以来,安森美、豪威和索尼这三家巨头,合计占据了超过八成的市场份额,形成了稳固的“三强鼎立”局面。这种平衡,如今正被打破。 中国新能源汽车产业的爆发式增长,成了改变游戏规则的关键力量。
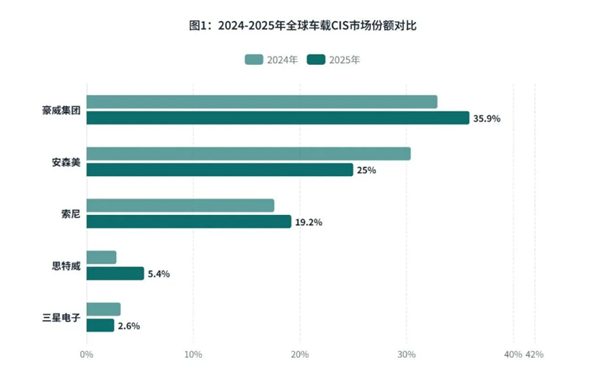
单车摄像头数量的持续攀升,加上豪威集团在车规级产品领域超过三十年的深厚积累,这些战略先发优势正在系统性重塑整个市场竞争版图。 2024年,被视为格局裂变的元年。根据弗若斯特沙利文的最新数据,豪威集团当年汽车CIS营收达到59.05亿元人民币,市场份额为32.9%。
这个数字,首次超越了安森美的55亿元营收和30.4%份额,领先幅度为2.5个百分点。这标志着安森美多年来,第一次失去了全球第一的位置。 到了2025年,市场数据显示,豪威集团的领先优势已经不再是简单的排名交替。
它开始呈现出一种结构性的“一超”特征。与此同时,安森美的份额还在持续被侵蚀。索尼虽然在高端ADAS赛道增长迅速,但在大众市场的产品矩阵上显得比较薄弱。三星电子则还处于起步的早期阶段。 延续多年的“三强鼎立”,正逐渐演变为“豪威一超、安森美和索尼多强”的新秩序。
2026年,是豪威集团深耕汽车CIS市场的第三十一年。车规级产品的长期积累,构筑了一道极高的时间壁垒。从初始设计到量产,通常需要两到五年时间。而且,一旦供应商通过认证,汽车制造商通常不愿意在车型生命周期内更换合作伙伴。
豪威官网的选型列表显示,其车用CIS型号已经覆盖了从VGA到12MP的完整分辨率范围,累计有39款产品。这些产品涵盖了ADAS前视、环视、后视以及舱内的DMS和OMS等全部应用场景。 据不完全统计,豪威的客户名单相当豪华。
国内整车品牌包括比亚迪、吉利旗下的极氪、长城、长安、理想、蔚来、小鹏和问界。海外市场则有特斯拉、奔驰、宝马、奥迪、大众集团、通用以及现代起亚。此外,还供货给博世、大陆、采埃孚等全球顶级一级供应商,以及Mobileye、英伟达DRIVE和高通骁龙Ride等智驾方案商。
国内的德赛西威、华阳集团、舜宇光学、欧菲光和联创电子也在列。 大量的订单是通过一级供应商和模组厂间接导入各家车企的。这些产品广泛应用于前视ADAS、环视、后视、电子后视镜以及舱内监控等各种车载视觉场景中。
从2024年的反超,到2025年的结构性领先,车载CIS的竞争已经进入了一个全新的阶段。豪威正依靠时间壁垒、完整的产品矩阵和广泛的客户生态,不断巩固其“一超”的地位。