小米汽车成宁德时代第三大客户,采购占比超理想蔚来
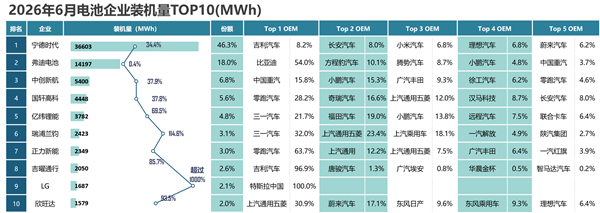
乘联分会最新榜单显示,小米汽车已坐稳宁德时代第三大整车客户位置。这一排名超越了理想汽车和蔚来汽车,成长速度相当迅猛。 6月份宁德时代总装机量达到36603MWh,在国内动力电池市场占有率高达46.3%。
这个数字持续巩固了其行业龙头地位。 拆解下游车企采购数据,吉利汽车以8.2%的占比位居第一。长安汽车紧随其后,占比8.0%。小米汽车以6.8%排在第三位,理想汽车同为6.8%并列。蔚来汽车则以6.2%位列第五。
小米汽车配套规模持续走高,正式进入宁德时代核心客户圈层。这组数据直观反映了其交付增长势头。 自新车陆续上市以来,小米汽车不断加码电池采购。宁德时代作为其核心供应商之一,贡献了重要产能。 小米能冲进前三,背后是产品矩阵的持续扩张。
多款车型稳定交付,带动电池采购需求一路上涨。按当前趋势看,若后续新品继续放量,小米还有机会冲击前两名。 不过竞争依然白热化。吉利和长安的体量根基深厚,想要超越并非易事。理想、蔚来也会持续推新,稳住采购规模,不会轻易拱手让出份额。
市场另一面,多家车企正推进供应链多元化布局,不再依赖单一供应商。理想、蔚来在宁德时代之外,也会采购其他厂商电池来平衡成本。小米汽车同样拥有多条电池供货渠道。 尽管如此,宁德时代仍是小米最重要的电池伙伴。
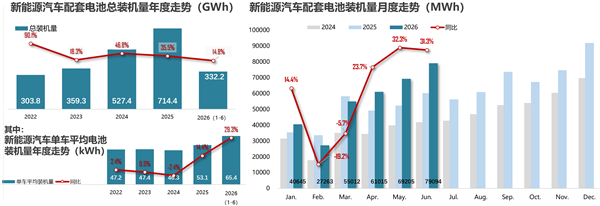
持续增长的采购占比,印证了双方合作深度在不断加深。 6月动力电池市场需求持续回暖,头部企业装机规模稳步上涨。榜单前十企业的份额出现了明显分层。 宁德时代和弗迪电池构成第一梯队,两家合计占据64.3%的市场份额。
中创新航、国轩高科、亿纬锂能组成第二梯队。其余厂商份额均不足4%,尾部竞争激烈。 对比其他电池厂商的配套情况,车企供应链选择正在持续分化。宁德时代客户覆盖面最广,吉利、长安、小米、理想、蔚来等多家主流车企均有合作。
这种分散模式使其抗风险能力更强。 榜单第二名弗迪电池装机量14197MWh,市场份额18.0%。其绝大多数供给母公司比亚迪,外部客户占比偏低。这种赛道模式与宁德时代存在明显差异。 第三名中创新航装机5400MWh,客户结构以商用车和小鹏汽车为主。
国轩高科、亿纬锂能分列第四、第五位。二线电池厂商正持续瓜分细分市场订单。 LG的全部订单都供给特斯拉中国,客户极其单一。 从行业角度看,新能源车企的销量比拼,直接传导至上游电池采购环节。头部电池厂的客户排名变动,就是车企市场热度最直观的晴雨表。
宁德时代凭借庞大客户矩阵稳住基本盘。各家车企销量的起伏,持续改变着上游供货榜单的排序。 后续随着下半年汽车销售旺季到来,各大车企将开启新一轮上新。电池采购量预计会继续攀升,宁德时代下游客户的排名,大概率会迎来新的调整。