日本百岁老人突破10万+ 意味着什么?
当地时间9月15日,日本厚劳省召开了一场发布会。会上公布了一组重磅数据:日本百岁以上老人数量较上年增加7914人,总数达到107677人。这是自统计开始以来,日本百岁老人首次突破10万大关。这个数字背后,藏着不少值得深挖的门道。
单看总量,日本在世百岁老人不如中国多。但换个角度算账,日本百岁老人密度高达87.51/10万,在全球范围内遥遥领先。对于近期异常火爆的长寿圈来说,这绝对是个值得细品的信号。 为什么日本百岁老人比例能坐稳头把交椅?
他们身上有啥共性?对中国而言,又能学到什么,避开哪些坑?这些问题都摆在了台面上。 日本厚劳省大臣上野贤一郎在发布会上给出了官方解释。他说,百岁老人破10万,背后是生活环境的改善、饮食和营养状况的提升,以及医疗技术的进步。
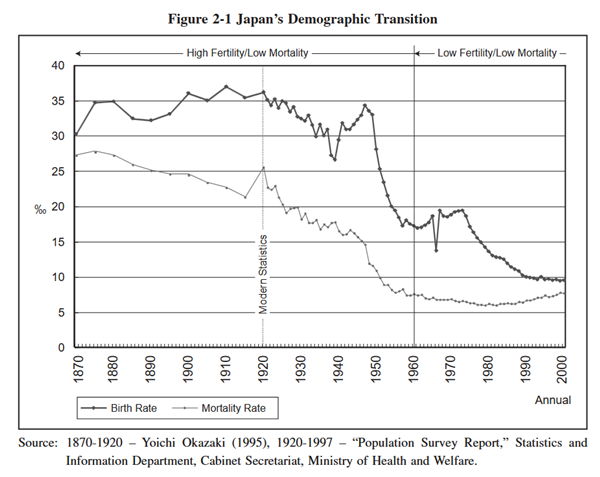
这话听着挺全面,隐隐透着一股“日本康养条件得天独厚”的意味。 可一个人能否活到百岁,光靠天赋和努力不够,还得看历史的进程。说白了,日本在世的百岁老人,跟当代医疗技术关系真不算大。这事儿得从头捋一遍。 咱们先锁定一群特定人群:1920年代出生的日本人。
他们到2026年还能不能活着,关键取决于三个年龄节点的生死线。第一个节点是出生时,婴儿死亡率得降下来;第二个节点是20到59岁期间,死亡风险得大幅降低;第三个节点是60岁以后,慢性病威胁得基本消除。 看看这三个节点上,日本人经历了什么。
当他们呱呱坠地时,正好赶上日本高生育、低死亡的时期。婴儿死亡率一路下滑,大批孩子顺利熬过婴幼儿期,活到了成年。这一步迈过去了,后面才有戏唱。 等到这批人长大成人,时间点恰好落在1950年代。那个时期,日本大规模生产并普及了抗生素。
结核病这种曾经的头号杀手被一举消灭,整体死亡率随之大幅跳水。正是这波红利,让他们得以平稳步入老年阶段。 再往后推,当他们活到60岁左右时,正值1970年代末。这时候,冰箱在日本家庭中全面普及。人们不再依赖腌渍来储存食物,食盐摄入量从1950年代的每天27克,骤降到14.5克。
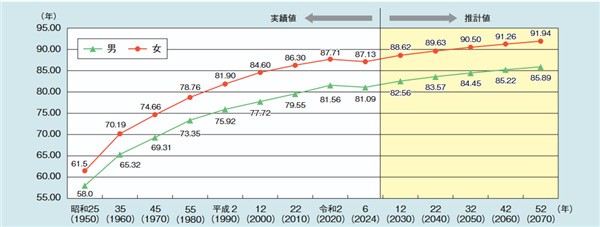
随后,政府又强力推行减盐运动,日均食盐量在1987年跌至11.8克。 减盐措施落地,同时期冬季取暖设备逐渐完善,急救医疗体制也慢慢健全起来。这三管齐下,让刚迈入老年的1920后们,遭遇心脑血管事件的概率大幅下降。
你看,今天还健在的日本百岁老人,其实就是同一代人反复撞上好运的结果。 对中国来说,想从日本这儿学点东西,最有用的经验就是:改善公共卫生条件,倡导健康的生活方式,尤其是饮食习惯,再加上推广银发科技。这几招要是用对了,效果不会差。
如果把日本各阶段的有利因素平移到中国,哪一代人最有可能诞生大批百岁老人?咱们得先回顾一下中国的三轮婴儿潮:第一轮是1950到1957年,第二轮是1962到1975年,第三轮是1981到1990年。综合经济发展、卫生科技水平和出生规模来看,1981到1990年出生的“八零后”条件最为优越,百岁比例有望最高。
不过,“八零后”的人口总量比不上1962到1975年出生的“六零七零后”。所以,展望未来,中国百岁老人的绝对数量,大概率由“六零七零后”领跑;但百岁老人的比例,则是“八零后”更胜一筹。两代人的优势各有侧重,谁也替代不了谁。
具体看看这些百岁老人的特征。根据日本厚劳省的数据,首先男女比例极度失衡。女性占了87.6%,足足有87784人;男性只占11.7%,数量为11979人。这差距,肉眼可见。 这事儿在韩国也有相似剧本。
2024年,韩国百岁老人里,女性占比83.4%,男性占16.6%。这种悬殊比例并非偶然。一方面,男性平均寿命本来就比女性短;另一方面,这些百岁老人大多出生于1926年以前。当年相当一部分本该长寿的男性,在青壮年时期就命丧二战战场。
这就印证了一个观点:能不能活到百岁,不光拼个人体质,还得拼命运、拼国运。历史的车轮碾过去,留下的幸存者自然有其特殊轨迹。 再看另一个趋势:男性百岁老人在加速增长。眼下日本男性百岁老人占比不到两成,但年度增速已达11.7%。
相比之下,女性增速只有7.4%。韩国的情况也差不多:2015年到2025年间,韩国男性百岁老人增长了233.6%,女性增长162.8%。 拿中国做参照,2020年中国百岁老人的男女比例是100:42,换算过来女性约占70.4%,男性占29.6%。
照这个势头推算,随着时间推移,日韩两国男性百岁老人的比例还会持续往上走。性别差距正在一点点缩小。 第三个特点是地域分布规律:越发达的地区,百岁老人比例反而越低。从地理上看,数量呈现西高东低的态势。常规解释是,欠发达地区的年轻劳动力被大城市虹吸走,导致都市圈分母膨胀,比例被摊薄。
相反,欠发达地区总人口少,老年人占比就显得偏高。 第四个特点:大多数百岁老人都有婚育经历。但这里有个误区,结婚生子跟活到百岁之间,并没有必然的因果关系。别把相关性当成因果律,这俩事儿得分开看。 日本百岁老人这么多,到底说明啥?
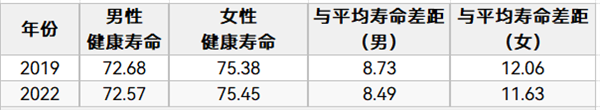
对个人而言,活得久些,能见证更多历史变迁,仅此而已,别的说不上太多。衡量长寿,光看生存年限不够,还得看健康寿命,更要看两者之间的差距有多大。 拉出2022年日本的健康寿命与生存寿命数据来看看。结果显示,日本男性的健康寿命甚至在缩减,当然这和疫情冲击脱不开干系。
那这些百岁老人自身的健康状况咋样? 2017年有一项专门研究。发现活到90岁的人,多数还能保持身体自主性。但到了百岁门槛,只有20%的老人能维持身体自主和认知独立。剩下的大多数人,97%都被慢性病缠身,高血压、消化道疾病是最常见的困扰。
说白了,人到百岁,病痛折磨根本避不开。这是生理规律的铁律,谁也逃不掉。对社会层面而言,很多人第一反应是:百岁老人多的地方,肯定更适合养老,国家医疗体系也更先进。其实,这纯属错觉。 一方面,百岁老人数量跟一座城市是否适合养老,没啥必然联系。
一座城市能不能被称为“长寿之城”,取决于政策、科研和产业三重因素的合力。日本公认的两座长寿之城——神奈川和福冈,实际上它们的百岁老人比例,连前三都没进。长寿城市这个话题水很深,咱们另找机会单独聊。 另一方面,百岁老人数量和医疗技术水平高低,同样没有必然因果。
前面提过,百岁老人增多,不代表当前医疗体系立了大功。很可能只是历史上多重有利因素叠加,碰巧凑成的幸运局。 对国家来说,百岁老人增多,表面看是人民生活水平极高的体现。但翻过来想,这也意味着背后站着一个超级老龄化社会。
这样的局面,真没什么好羡慕的。 超高龄社会带来的困境,首先体现在社会问题上。部分老年人收入微薄,退休后还得继续打工,自己挣养老钱。还有高龄失能老人,常年没人照料,最终走向“孤独死”。寿长则辱多,这样的人生,多少透着几分凄凉。
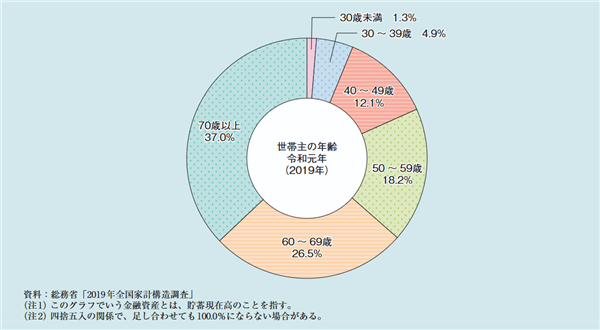
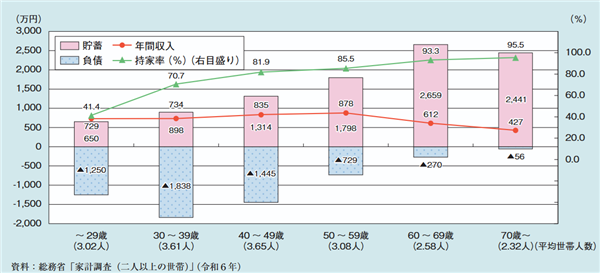
但硬币总有另一面。相当一部分日本高龄老人手里攥着大把现金。日本内阁府发布的2026版《高龄社会白皮书》显示:60岁以上家庭掌控了全国63.5%的金融资产。细分来看,60到69岁占26.5%,70岁以上占37.0%,而40岁以下群体加起来才占6.2%。
日本60岁以上老人手里的存款确实可观。可另一边,也有相当一部分高龄老人穷得叮当响。数据显示,43.4%的日本老人没有任何生活来源,全靠政府发放的养老金度日。另外,约12.8%的老年人名下压根没有金融资产。
不管是有钱还是没钱的老头老太太,都有一个共同点:只存钱,不花钱,不投资,不转移资产。这种集体行为,给日本经济挖了好几个深坑。 第一个坑是整体消费缩水。无论日子宽裕还是紧巴,高龄老人都偏爱把钱锁在存折里。
在所有年龄段中,日本老人的储蓄率最高,负债率却垫底。储蓄意愿强烈,成了刻在骨子里的习惯。 然而,物价持续上涨,他们的实际购买力被不断稀释,消费需求跟着萎缩。与此同时,劳动人口因社保缴费负担加重,也开始勒紧裤腰带压缩开支。
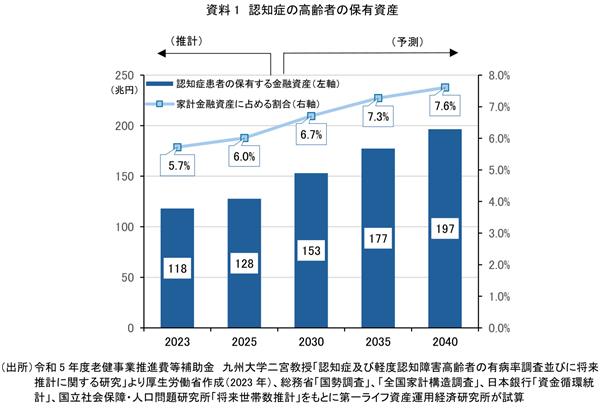
老少两头都不怎么花钱,整个内需消费市场自然冷清起来。最后遭殃的,反倒是那些靠消费维生的企业部门。 第二个坑是给下一代埋雷。日本第一生命经济研究所估算,到2025年,患有认知障碍的高龄老人所持金融资产规模将达127.8万亿日元。
这笔钱占日本全国家庭金融总资产的6.0%,超过了日本政府2026年度预算的一般会计支出总额,后者约为122.3万亿日元。 按日本现行规定,一旦认定高龄老人存在认知障碍,取款和金融交易都会被限制。通常做法是,老人把存款和房产打包作为遗产留给子女。
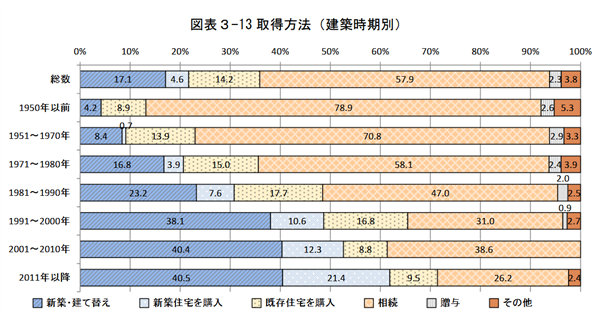
但子女接手房子时,得缴纳遗产税。这笔税负,压得人喘不过气。 2024年调查显示,日本全国空置住宅达900.2万户,空置率13.8%,创下历史新高。其中,因继承原因导致的空置房屋比例高达57.9%。这些房子卖不出去,子女还得掏真金白银缴税,平白无故背上经济包袱。
这种现象,在日本被称作“负动产”。 第三个坑甚至波及全球经济。许多高龄老人年轻时买了年化收益高达5%至6%的寿险产品。后来市场利率持续走低,承诺无法兑现,寿险公司亏得一塌糊涂。 低利率环境下,高龄老人的存款利息对银行压力不大,但收益太低也说不过去。
如今日本央行转入加息周期,银行也得掂量收益账本。面对老年人庞大的储蓄盘子,银行和寿险公司为履行旧约,被迫四处寻找新收益来源。 于是,海量日本资金开始涌向海外淘金。2025年,日本净买入外国长期债券13.59万亿日元,是前一年的三倍多。
日本对外净资产达561万亿日元,连续多年稳居世界首位。 这些资金最扎堆的去向,是美国国债。日本已是美国最大的海外债主,持有的美债规模突破万亿美元大关。至于这笔钱背后的政治经济学博弈,那就是另一个故事了,咱们今天不展开。