中国大陆液晶电视面板垄断全球 逐步逼近80%
洛图科技刚发布的2026上半年数据,直接把全球液晶电视面板的底牌掀开了。全球产能正加速往中国大陆集中,这事儿已经不是趋势,而是定局。大陆四家厂商合计拿下了72.4%的市场份额,业内预计这个数字还会往上走,慢慢摸到80%的大关。
说白了,全球每卖十块电视屏幕,就有七块多是中国造。 先看总量。上半年大陆四家面板厂总共出货8710万片,比去年同期多了2.3%。更值得咂摸的是,这个份额比2025年同期还提升了1.9个百分点。增长不是靠砸钱硬堆出来的,是实打实的竞争力在起作用。
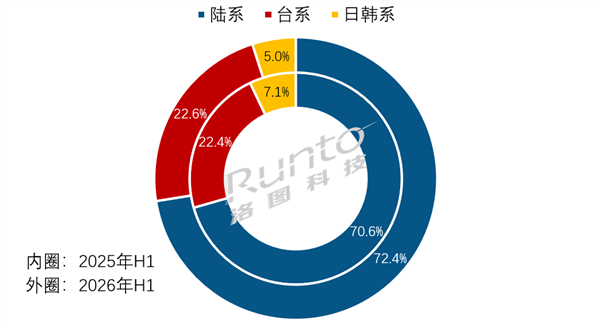
全球市场现在分成了三个阵营,大陆厂商站在最顶端,台系和日韩厂商的生存空间被压得越来越窄。 台系那边,群创和友达两家绑在一起,市占22.6%,只涨了0.2个百分点。出货量更是只微增了0.7%。它们现在的日子不好过,只能靠中小尺寸面板撑着基本盘。
高端大尺寸这块肥肉,它们基本插不上手。再看日韩,几乎是全面撤出了LCD电视面板赛道。只剩夏普在广州的一条G10.5产线还在跑,上半年市占5.0%,比去年掉了2.1个百分点。往后想扩产能?门儿都没有。 大陆内部也不是铁板一块,梯队分得很清楚。
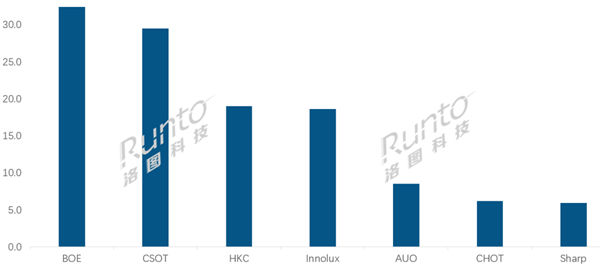
京东方和华星光电组成了双寡头。京东方上半年出货3240万片,市占27.0%,稳坐全球头把交椅。华星光电出货2950万片,同比猛涨6.5%,市占24.5%,咬得死死的。惠科排第三,出货1900万片,涨幅8.5%。
彩虹光电出货稍微有点下滑,但四家加在一起,稳稳撑起了全球七成以上的供给。 大陆厂商为啥能拉开这么大差距?核心就两个字:规模。高世代产线的规模优势太明显了。98英寸以上的泛百寸大屏,大陆厂商份额高达94.7%。
超大尺寸市场,基本就是国产的天下。而且厂商们很聪明,主动控制产量,把稼动率压在85%以下。不搞低价内卷,把规模优势变成了稳定的利润。这招走得稳。 行业格局这么变,根子在海外厂商自己缩手缩脚。韩系企业早就关了电视面板产线,只留着OLED业务玩。
日系和台系没钱新建高世代产线,只能退守到低端中小尺寸。反观国内企业,一边扩建,一边整合海外旧产线,产能越滚越大,份额自然一年比一年高。 报告里有个细节挺关键。从2025年第二季度开始,大陆厂商份额站稳七成后,涨势就没停过。
随着海外老旧产线陆续关停,国内高世代产能持续放量,未来大陆液晶电视面板的市占率只会继续往上爬。80%这个数字,可能离我们不远了。