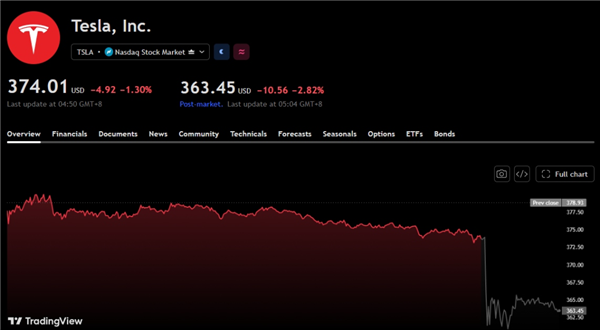
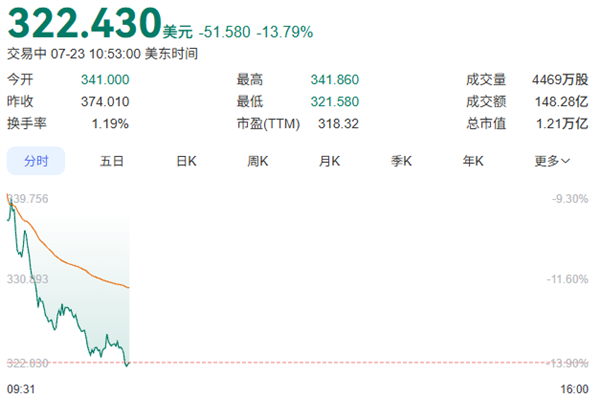
特斯拉Q2增收不增利 股价盘后跌3% 今早开盘暴跌13%
汽车行业的冷风,这回真吹到特斯拉头上了。二季度财报一出,股价盘后先跌了3%。今早一开盘,直接暴跌13%。说白了,大家心里都不踏实。 这事儿得从头捋。原因就八个字:增收不增利。钱是赚多了,但利润没跟上,甚至还缩水了。
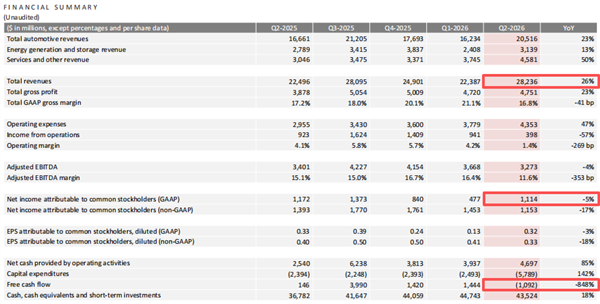
先看营收。二季度总盘子282.4亿美元,同比涨了26%。这个数字挺漂亮,比机构之前猜的257.1亿高出不少。看着挺热闹,对吧? 但利润端就不好看了。按GAAP标准算,净利润只有11.1亿美元。不光没涨,还比去年少了5%。
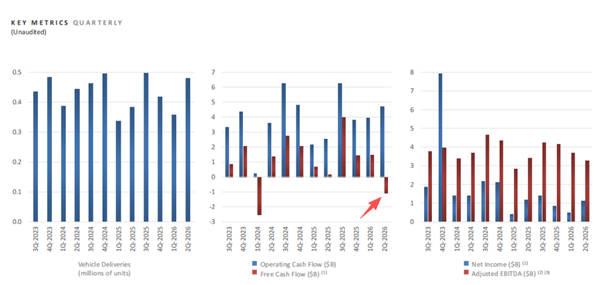
更扎心的是营业利润,只剩3.98亿,同比大跌57%。这说明啥?赚的钱,基本都花出去了。 钱花哪了?资本开支高达57.9亿,同比翻了142%。这一砸下去,自由现金流直接转负,变成-11亿。这才是股价跳水的关键引信。
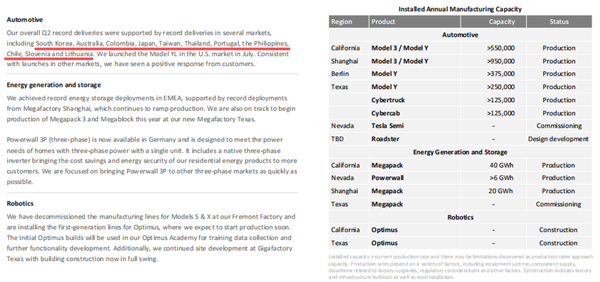
那为啥营收能涨?底子还是稳的。282.4亿里,汽车业务占了205.2亿,比例72.7%。比去年也高了23%。 靠的是车卖得多。这个季度交付了48万辆,比去年同期多出10万辆。国内可能没感觉,但在韩国、澳洲、哥伦比亚、日本、泰国、葡萄牙、菲律宾、智利、斯洛文尼亚、立陶宛这些地方,特斯拉是真卖爆了。
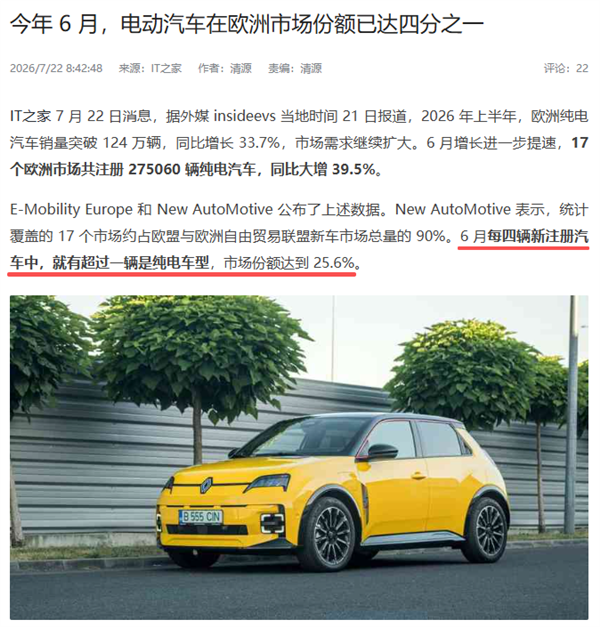
Model YL也有功劳。这款新车7月进了美国市场,顺手拉了一波销量。 我琢磨着,这波增长跟油价上涨关系不小。欧洲那边,纯电车市场份额快占到四分之一了。德国的新能源车(含混动)直接拿走总销量的40%。
大环境在涨,特斯拉作为头部玩家,自然吃得满嘴流油。 除了造车,特斯拉还有俩进账门路。一是电力储能,二季度收了31.4亿,涨了13%。二是服务业务,赚了45.8亿,同比暴涨50%。 服务为啥涨这么猛?主要是FSD订阅量在疯长。
二季度累计用户到了148万,比去年多了56%。北美地区,新车开通率破了55%。差不多每两个买特斯拉的,就有一个订FSD。 这背后有几层原因。先是门槛低了。2024年,FSD月费从199美元降到99美元,折合人民币约670块。
买得起的人多了。 再加上开放的国家越来越多。荷兰、立陶宛、爱沙尼亚、丹麦、比利时陆续放行。到7月,这些地方累计跑了超5000万公里。新用户还在往里涌。 话说回来,咱们啥时候能用上FSD?要是真在国内铺开,特斯拉怕是要再狠赚一票。
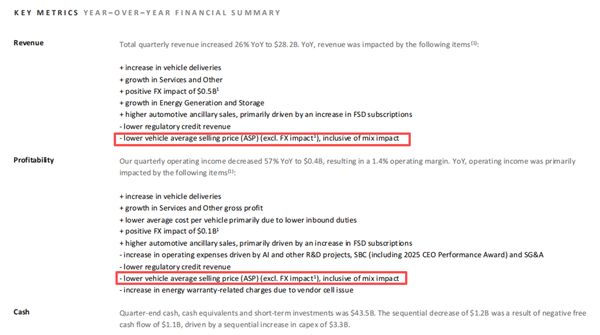
说完增收,再聊聊为啥不增利。第一刀砍在汽车毛利上。二季度营收毛利率掉到16.8%。不光低于上一季的21.1%,也比去年同期的17.2%差。甚至比比亚迪第一季度的18.8%还低。卖车越卖越不赚钱。 按理说,车卖得越多,成本摊得越薄,毛利该越高。
可特斯拉卡在ASP上。平均车价从2022年的5.4万美元,跌到现在4万美元上下。 一方面,Model X和Model S停了产。现在97.4%的销量靠Model 3和Model Y扛。这两款走量车,毛利天花板不高。
另一方面,海外Model 3和Y在打价格战。起售价多次下调,直降2000到5000美元。还搞0%贷款,自己掏钱贴息。这能不亏本吗? 为啥这么拼?海外电车市场也卷起来了。中国品牌往外冲,老牌车企堆参数降价。
特斯拉硬生生被挤成了“北美比亚迪”。 还有个大坑,是碳积分收入没了。以前特斯拉靠卖电动车攒下多余排放指标,高价卖给燃油车厂,纯赚差价。 这个季度,碳积分收入从去年的4.39亿缩到1.46亿,掉了67%。
原因是政策变了。去年联邦法律放宽了燃油经济性要求,通用、福特、斯特兰蒂斯这些老客户不用买了。特斯拉躺着收钱的日子结束了。 钱赚得少,花得却更多。营业费用从去年同期的29.6亿飙到43.5亿,涨了47%。
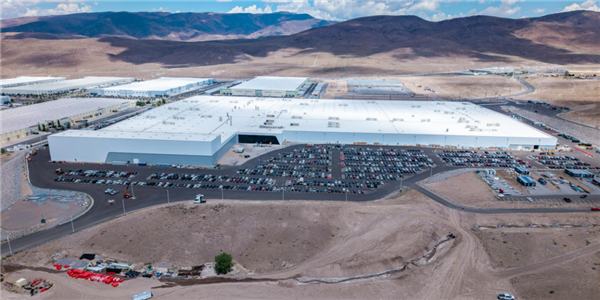
大头砸在AI研发上。研发费用23.7亿,销售和行政费用19.8亿,增幅都在50%左右。 再说那笔57.9亿的资本开支,把现金流拖成负的。钱具体去哪了? 智驾方面,4月上线Cortex 2算力集群。德州工厂算力从90MW扩到200MW,年底预计冲到400到500MW。
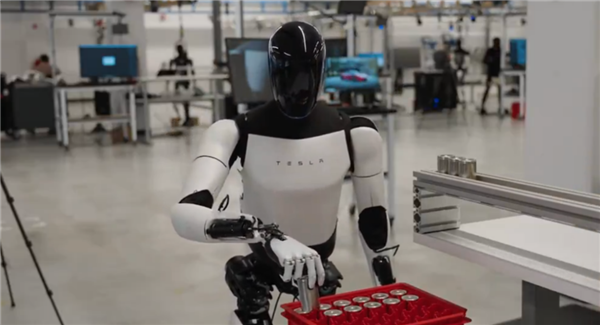
应用端,Cybercab在生产线上跑。7月在迈阿密、奥兰多、坦帕试运营无人车。为了保芯片产能,还得继续投奥斯汀的半导体厂。 机器人那块,Model S和X停产后腾出的弗里蒙特工厂,正筹备造第一代Optimus。
你看,哪哪都在烧钱,哪哪都在忙碌。但眼下能真金白银回血的,还是汽车。 这也是市场最焦虑的点。特斯拉市盈率(TTM)已经300多倍。这估值完全不是给汽车业务看的,赌的是AI和机器人的未来。 下半年要是能把投入转成收入,故事还能讲。
不然,想退回传统车企定位,怕是很难了。 现在走量车型就剩Model 3和Y,最新新车是纯电重卡Semi。优势能不能守住,悬得很。 总的来说,财报没那么惨。但特斯拉的路,确实越走越窄了。