电池税开征,纯电车利润快归零了
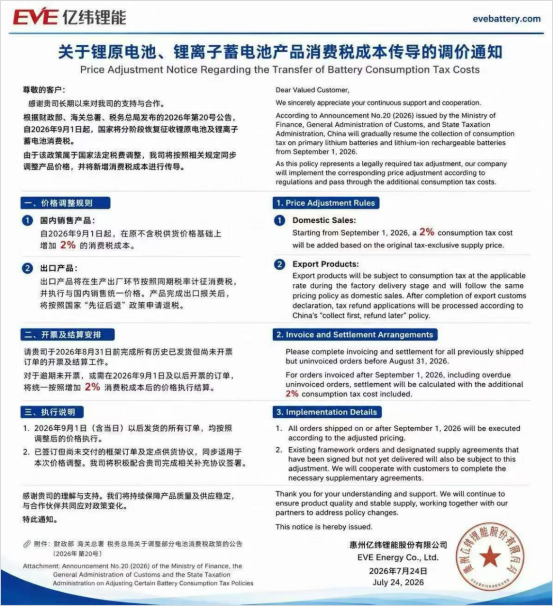
2026年9月1日起,锂电池消费税正式开征,税率定为2%。这事儿有讲究,2027年9月1日,税率还要升到4%。与此同时,钠离子电池、固态电池、燃料电池,在2028年12月31日前继续免税。说白了,这是一次精准的政策转向。
这不是孤立动作。中国社会科学院工业经济研究所副研究员黄娅娜撰文指出,2015年免税时,产业还在起步。现在中国光伏、锂电产业链在全球占主导。普惠式免税政策,已经完成“扶上马”的使命。保护了11年的锂电产业,进入变革期。
政策落地前,产业链已经绷紧了神经。据虎嗅了解,部分储能电池厂商在8月底集中出货。他们想在9月1日前完成工厂出库,同步开发票。原因很直接:9月1日前出货开票的订单,不产生2%消费税。举个例子,一份5亿元合同,能省下约1000万元成本。
光大证券报告提到,9月1日前,电芯厂可能出现集中出货和提前备库的“抢装”效应。8月排产数据可能短期冲高。但各家反应不一。据新华财经报道,宁德时代没搞“一刀切”普涨,而是分层柔性协商。在2026年半年度业绩电话会上,他们表示,政策调整对经营影响不大。
客户普遍愿意共同分担。 多家电池厂商在公告和采访中表态,支持政策,出货方案暂无影响。国轩高科说8月发货节奏正常。欣旺达表示,提价方案未定,但成本传导方向明确。亿纬锂能解释,产能与需求长期紧平衡,发货节奏已处高位,政策窗口期没造成额外扰动。
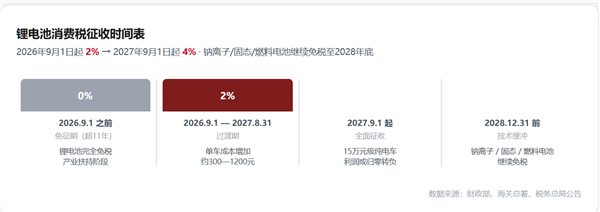
但亿纬锂能也是第一个“动手”的。据《中国经营报》报道,他们率先发布《关于传导消费税成本的调价函》,明确9月1日起,国内销售产品在原不含税价上加征2%消费税。上游材料商湖南裕能更早行动,8月1日起全系列磷酸铁锂产品每吨上调2000元,打响成本适配新政的第一枪。
中汽数据有限公司资深专家胡嵩判断,短期内电池企业主要承担新增税负。因为电池厂与车企的供货多是长期稳定价,不会随市场马上调整。后续会在议价中逐步转嫁,最终可能部分传到消费者,但感知不明显。换句话说,第一波疼痛由电池厂自己扛,但疼痛不会消失,只会沿产业链向后传。
电池厂的分化从这时就注定。龙头靠规模摊薄税负,靠议价能力与客户共担。二线企业抢窗口期、发调价函、把压力往上游材料商推。最难受的是三四线电芯厂,它们毛利本就只有个位数,2%的税足以吃掉一半利润。 电池厂涨价函一出,接盘的是整车厂。
问题在于,整车厂自己也快撑不住了。数据显示,2026年1至5月,汽车整车制造利润率仅1.5%。很多车企单车盈利只有几十元,有的还在亏损。 电池消费税带来多少成本?据高工锂电数据,2026年8月国内314Ah磷酸铁锂储能电芯均价约0.365元/Wh。
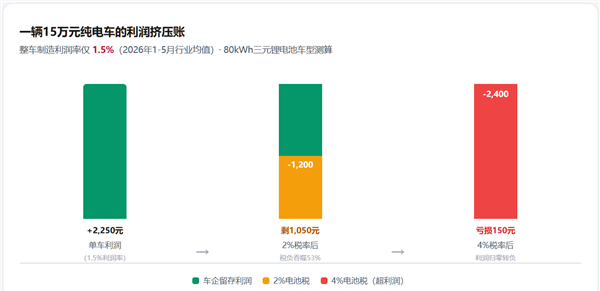
以搭载60kWh电池的纯电车为例,2%税率下,单车电池成本增加约438元。4%税率后,增幅达876元。 再看市面主流的15万元级家用纯电车型,搭载80kWh三元锂电池。2%阶段新增税负约1200元,4%阶段达2400元。
按市场主流测算,纯电车型单车成本增加300元至1000元不等。虎嗅注:行业利润率不是某款车的单车净利润率,15万元零售价还涉及增值税、渠道、销售费用、售后及车型结构差异,仅供参考。 我们做个简单算术题。
一辆15万元的纯电车,按1.5%整车制造利润率算,单车利润约2250元。如果搭载80kWh三元锂电池,2%电池消费税带来的新增成本约1200元,相当于吞噬掉一半以上利润。到2027年税率升至4%,新增成本2400元,理论利润直接归零甚至转负。
说白了,车企不是在“少赚一点”,而是在“赚不赚得到”的临界线上挣扎。中国汽车流通协会专家委员会委员李颜伟认为,面对激烈竞争,车企大概率自己消化电池消费税成本,无法转移给消费者。“除非大家一同涨价,但涨价的事很难”。
某自主品牌车企市场部负责人向《中国消费者报》坦言,当前新能源汽车行业价格竞争白热化。若电池厂把税负压力传导过来,整车厂难以再向消费者转嫁,最终只能挤压自身利润空间。兴业证券宏观首席分析师段超将此视为“反内卷”的温和手段。
中国光伏行业协会咨询专家吕锦标也指出,这次调整主要是引导新能源制造业不要低价竞争,应该优质优价。言下之意:全行业都亏本卖车时,加一点税,逼着所有人重新算账,未必全是坏事。 公告第六条明确:纳税人自产自用的应税电池产品,用于连续生产应税电池产品的,不缴消费税。
有媒体评论说,比亚迪、长城(蜂巢能源)、吉利等已实现电池自产的车企,可以合法避税。但这与事实不符。 虎嗅查阅国家税务总局文件,官方解读明确指出,自产电池用于组装汽车产品,属于“用于连续生产应税电池以外的产品”,应在移送使用时申报缴纳消费税。
这意味着,比亚迪、长城(蜂巢能源)、吉利等自产电池的车企,不能“合法规避”这道税,而是在电池移送总装环节产生纳税义务。它们的真正优势在于内部结算、供应链效率和利润调节的灵活性,而非免税待遇。 不过,自产电池在定价权上确有优势。
比亚迪的垂直整合从锂矿、正极材料到电芯、Pack全链条打通,电池自产自用不经过销售环节,可通过内部协同降低风险。长城通过蜂巢能源实现电池内供闭环。吉利的衢州极电、耀宁电池也在快速上量。特斯拉虽没在中国自产电芯,但与宁德时代深度绑定,靠规模效应在议价上有足够弹性。
真正承压的是那些“裸泳”的车企:没有电池产能,单车利润微薄,年销量规模又不足以在采购谈判中摊薄成本。它们同时面临两条传导链——电池厂把税负往下推,市场竞争又不允许它们抬价。夹在中间的利润空间,被进一步压缩。
当然,税负不会平均落在每个环节,也不会自动向后传导。它停在哪里,首先取决于合同结构。第一类是电池厂与车企的年度长协。胡嵩判断,供货一般是长期稳定价,不会随市场马上调整。这意味着,9月1日后继续执行的长协订单,2%的税大概率先由电池厂自己消化,直到下一个议价周期到来。
第二类是中小电池厂的现货和短单。这类订单议价周期短,电池厂可在新报价中直接加税。但敢不敢加、加多少,取决于市场供需。在电池产能整体过剩背景下,没有客户粘性的中小厂往往只能自己吞下去。第三类是储能项目固定总价合同。
储能EPC和系统集成商在投标时锁定总价,税负变化若无法通过合同条款调整,集成商自己就是第一承担人。某储能电池事业部工作人员说的“抢在9月1日前完成出库开票”,本质就是在给这类合同争取最后的免税窗口。 第四类是新车型定点议价。
这是税负真正开始向车企传导的入口。新项目没有历史价格包袱,电池厂在报价时可直接把税计入成本。但问题是,在车企利润薄如刀片的当下,报价加两个点,可能直接丢掉定点资格。换句话说,2%的税不会“流动”,只会“停靠”在合同最刚性、议价能力最弱的那一端。
谁握着长协、谁顶着现货、谁签了固定总价、谁在抢新定点,决定了谁先疼。 商业史上,所有产业政策退出时,几乎都伴随一轮残酷洗牌。光伏“531新政”后,没有成本优势的企业批量出局,活下来的龙头反而更强。锂电产业大概率重演这一幕。
具体到车企,分化路径已清晰:第一梯队是比亚迪这类电池自产比例高的企业,税负影响最小;第二梯队是宁德时代的核心客户,靠采购规模和战略合作争取共担;第三梯队是既无电池厂、又无规模优势的尾部新能源品牌,它们将最先感受到2%的寒意,并在2027年4%税率落地前面临生存考验。
值得注意的是,政策真正的结构性作用,可能不在燃油车与纯电车之间,而在新能源内部的技术路线之间。2026年上半年,增程车型销量增速明显放缓,部分车型下滑。馈电状态下的高油耗和高速工况动力衰减,让增程的技术过渡属性愈发清晰。
更高效的插混技术正在填补空白。 电池税对纯电和增程的成本压力一致,但对插混的影响相对更小。插混、油混等小电池车型的电池容量通常只有纯电的五分之一到三分之一。以15万元级插混车搭载20至30kWh电池计算,2%税率下新增税负不过150至350元,远低于同价位纯电车型的千元级压力。
当纯电和增程的“免税红利”被削弱,插混在经济性上的相对竞争力反而凸显。 税收杠杆在无意中加速了技术路线的理性回归。安永大中华区税收政策主管合伙人沈瑛华指出,政策中“一征一免”的差异化安排——锂电征税、钠电固态免税——既有助于规范成熟产业税收秩序,也为前沿电池技术研发迭代提供政策缓冲期。
钠离子电池、固态电池、燃料电池在2028年底前继续免税,意味着政策在用真金白银给下一代技术留窗口。 这对比亚迪同样有利。DM-i插混系统搭载的电池容量远小于纯电车型,电池税压力被天然稀释。总结来看,1994年分税制改革后,汽车和成品油被纳入消费税征收范围,燃油车长期承担购置税、车船税、燃油消费税等多重税负。
2009年,养路费改革为燃油税,“多用路者多付费”的逻辑固化。新能源汽车自2014年起免征车辆购置税,2015年起锂电池免征消费税,形成事实上的“税收洼地”。 这种洼地并非不合理。产业起步阶段,税收优惠是最直接的扶持工具。
但任何扶持都有周期。当中国锂电池产能全球占比超过80%,电动车年销量突破千万辆级别,继续对锂电池免税,已不再是“扶持”,而是“补贴成熟产业”。最后要警醒,即便电池成本增加千元,纯电车在全生命周期内的经济性优势依然存在。
消费税会轻微扩大大电池纯电与小电池混动车型的成本差,但不足以单独改变技术路线胜负。纯电车商不应因噎废食,而要主动拥抱政策,求新求变。 中国汽车工业从“市场换技术”到“换道超车”,用了四十年。四十年间,税收政策始终在幕后扮演关键角色。
今天对电池恢复征税,不是否定新能源路线,而是宣告一个阶段性结束:靠免税、补贴、政策倾斜堆出来的增长,已经走到尽头。