特斯拉上半年净利跌四成,马斯克救场失灵,三大支柱两伤一死
先看一组扎心的数据。2025年上半年,特斯拉营收418.3亿美元,同比下滑10.6%。其中整车销售收入更是大跌17.9%。净利润只有16.1亿美元,同比下降42.9%。整车销量72.1万辆,同比减少13.2%。
这组数字背后,是特斯拉基本盘的全面失守。 2025年5月,马斯克正式从“政府效率部”离职。外界期待他回归能扭转局面,但事实证明,回归并未改变颓势。除了财报难看,还有四个坏消息接连传来,让投资者和拥趸们心里发凉。
第一个坏消息来自FSD业务。这项被寄予厚望、用来证明“特斯拉是科技公司”并撑起万亿市值的业务,上半年确认收入4.28亿美元,同比下降11.2%。原本指望它讲故事,结果故事还没讲好,收入先缩水了。 第二个坏消息关乎现金奶牛。
直接计入净利润的“碳排放配额”交易,曾是特斯拉的提款机。2024年,这笔收入贡献了净利润的38.6%。但到了2025年第二季度,这项收入从去年同期的8.9亿美元降至4.4亿美元,且大概率会继续下滑直至归零。
行将就木的“卖碳翁”生意,对二季度净利润的贡献竟然高达64.2%。 第三个坏消息是新车跳票。原定6月25日发布的Model 2/Q,至今杳无音信。这款被视为“销量救星”的低配车型,迟迟不见踪影,让市场焦虑感倍增。
第四个坏消息涉及核心零部件。“划时代”的4680电池,原计划2021年量产,全球规划产能达60亿颗。但后续实测显示,其能量密度反而低于2170电池,快充性能也不理想。加上负极产气、工艺良率等问题,到2024年产量仅1亿颗。
技术光环褪去,现实骨感依旧。 好在,马斯克还为拥趸们准备了一份“精神食粮”。2025年6月22日,特斯拉Robotaxi在德州指定区域启动内测。参与测试的10辆Model Y搭载了FSD 13系统。紧接着在6月27日,一辆无人驾驶的Model Y行驶27公里,将自己“交付”给了客户。
不过截至8月24日,还没有第二例成功案例。 人形机器人Optimus也在推进中。计划2025年底试产,2026年预计生产5万到10万台,2027年预计50万台,2028年预计100万台。这些宏大愿景固然诱人,但能否落地,还得打个问号。
看看Cybertruck的前车之鉴吧。美国是皮卡天堂,Cybertruck全球预订量曾超200万。但实际交付一直低迷:2023年交付4至5万辆,2024年交付3.9万辆,2025年上半年仅交付1.07万辆。
大饼画得再圆,也得看能不能吃到嘴里。 咱们来拆解一下特斯拉的困境。首先看销量。整车销售是特斯拉的基本盘,占营收、利润、现金流的大头,但近年表现疲软。2023年交付181万辆,同比增长37.7%。2024年交付179万辆,同比下降1.1%。
其中第一季度和第二季度销量分别下降8.5%和4.8%。进入2025年,第一季度交付33.7万辆,同比下降13%;第二季度交付38.4万辆,同比下降13.5%。上半年总交付72.1万辆,其中Model 3/Y交付69.8万辆,占比高达96.8%。
其他车型合计仅交付2.3万辆。 销量下滑的核心原因,在于产品迭代不及时,导致消费者审美疲劳。两款主力车型,Model 3发布于2016年,Model Y发布于2019年,直到2025年都没有实打实的升级换代。
特斯拉倒是从中国车企那里学了些“花招”,比如改外观、微调尾标和灯组,堆电池、提升部分车型容量至78.4千瓦时,加长车身、Model Y拉长179毫米,以及舒适性升级、新增氛围灯和电动座椅调节。 但这些只是皮毛。
受制于“先天因素”,特斯拉难以像中国车企那样提供冰箱、彩电、大沙发。这种差异,在注重实用性和舒适性的当下,显得尤为尴尬。 再看技术路线的选择。特斯拉押注高镍电池。由于碳酸锂价格跳水,动力电池采购成本大幅下降。
用加大电池容量来提升续航里程,成为众多车企的竞争法宝。在中国,磷酸铁锂电池大行其道,引发了国际镍价波动。特斯拉从LG订购高镍三元锂电池,替代了原本的宁德时代磷酸铁锂电池。换装后的Model 3/Y续航里程确实显著提高。
但高镍电池的热失控风险较大。能否满足即将于2026年7月实施的《电动汽车动力蓄电池安全要求》,存在很大不确定性。这是一步险棋,也是无奈之举。 还有一个容易被忽视的问题,是三流的400V电气架构。别说像“云辇”、“易四方”这样的创新技术,单看电气架构,特斯拉还不如中国二流车企。
如果电压从400V提升到800V,在电池不变的情况下,功率可以翻倍;或者维持功率不变,电流减半,热损耗能下降75%。充电功率同样受限,特斯拉V3超级充电桩峰值功率仅为250千瓦。一流车企已经在搞兆瓦闪充,二流车企也已进化到800V架构。
特斯拉并非不知道800V的好处,而是在高端车型上进行测试,步子迈得太慢。 最让人期待的“销量救星”Model 2/Q,目前仍遥遥无期。早在2020年,特斯拉就开始规划低价车型。2022年宣布推出比Model 3/Y定位更低的车,尺寸缩小15%。
如果是SUV叫Model Q,轿车叫Model 2,在中国售价约15万元。上市日期一推再推,最终定在2025年6月25日,如今已无声无息。 没人不知道,唯一能救销量的就是这款车。小米“零帧起手”,三年拿出SU 7,特斯拉的设计制造能力难道不如小米?
Model 2/Q的逻辑是降低门槛走量。如果在2023年上市,或许还能收割一批“特粉”。但到了2025年,中国市场上15万元的新能源车一抓一大把,如元plus510旗舰版、银河E5 530星舰版、小鹏MONA M03、秦L DM-i、银河L7、宋Pro DM-i。
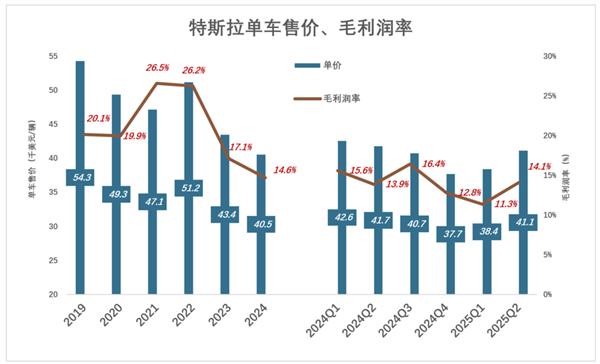
这些车尺寸普遍达到B+级别,续航动辄超过500公里。 Model 2/Q错过了最佳时间窗口。对特斯拉来说,生产并不难,难的是只卖15万元还能不亏本。 来看看单车毛利。汽车是规模经济的典范。2021年,特斯拉交付量是2017年的9倍。
尽管单车价格不到2017年的一半,毛利润率却攀升到26.5%。但从2022年开始,单车价格降幅持续高于成本降幅,毛利润率一路下滑,先后跌破18%和15%关口。2025年第一季度,单车毛利润3.8万美元,利润率11.3%。
第二季度回升到4.1万美元,利润率14.1%。上半年整车销售收入287.1亿美元,成本250.3亿美元,毛利润36.8亿美元,毛利润率12.8%。 实际情况比账面更糟。特斯拉将FSD买断用户的款项分为两部分:50%计入当期营收,剩余50%列为“递延收入”。
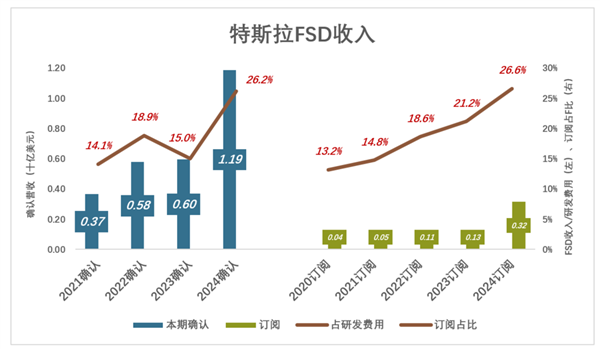
订阅用户按月付费,不涉及递延。从“递延收入”确认营收的规则很奇特:不按时间,而按功能解锁。每解锁一项新功能,就确认一部分营收。这本质上是一种众筹模式。2025年上半年,“整车销售”收入中包含了4.28亿美元的FSD收入。
若剔除这部分,2020年和2021年,特斯拉单车毛利润分别为1.2万美元和1.3万美元。2023年降至7100美元,2024年降至5400美元,2025年上半年进一步降至4500美元,约合3.3万元人民币,已低于许多中国车企,毛利润率仅为11.3%。
FSD的“钱途”被高估得离谱。先看递延收入这个蓄水池。如果给特斯拉拥趸分层,看重销量的早已离去,重视盈利能力的正在犹豫。只有那些对销量、利润不敏感,坚信“特斯拉未来靠智驾赚钱”的人,才是核心层。FSD收到的款项先计入“递延收入”,属于流动负债,类似于房地产公司的“合同负债”。
房地产公司靠卖房回笼资金,FSD业务的要义则是增加“递延收入”。新车主和老车主的订阅是“蓄水”,从递延收入中确认营收是“抽水”。假如老车主续订比例高,续订收入足以抵消营收确认,那么新车主的贡献全是净流入,水位会迅速升高。
但实际情况是,2024年交付近180万辆,年末递延收入仅比年初高6300万美元,相当于整车销售收入的0.087%。这个比例有多小?小米169元的“车规级磁吸纸巾盒”相当于车价的0.085%。 FSD赚不回研发费用。
2018年交付24.5万辆,2019年从递延收入中确认2.2亿美元,平均每辆车贡献900美元。2019年交付36.8万辆,2020年确认2.83亿美元,每辆车贡献770美元。2020年交付45万辆,2021年确认3.1亿美元,每辆车贡献690美元。
2021年交付93.6万辆,2022年确认4.72亿美元,相当于当年研发费用的12%。2022年交付131万辆,2023年确认4.69亿美元,相当于研发费用的15.3%。2024年确认8.72亿美元,比2023年增加了4亿美元。
这期间,特斯拉多次降价:2024年4月北美买断价从1.2万美元降至8000美元,6月订阅价从199美元/月降至99美元/月,9月买断价降至4500美元。大幅降价效果显著,2025年上半年新增订阅对递延收入的贡献达5.79亿美元,但在确认4.28亿美元FSD营收后,递延收入仅增加1.5亿美元。
订阅收入出现井喷,2024年收入3.2亿美元,占FSD收入的26.6%,粗略估算带来250万月新增订阅。2025年第二季度,确认FSD收入1.7亿美元,仅相当于研发费用15.6亿美元的10.7%。特斯拉未公布FSD投入占研发费用的比例,坊间估算约为30%。
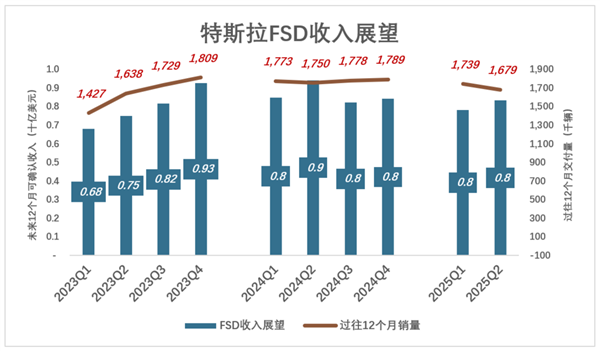
在全球销量高达180万辆的情况下,FSD依然赚不回研发费用。 买断用户的增长也不乐观。FSD订阅费用到账后,50%计入本期营收,剩余50%计入递延收入。基于新增用户数和买断价,特斯拉对未来12个月的可确认收入进行了展望。
对比2023年第四季度、2024年第四季度和2025年第二季度的数据:2023年销量181万辆,年末预测2024年确认9.26亿美元,实际确认8.72亿美元。2024年销量降至179万辆,年末预测2025年确认8.4亿美元。
2025年上半年已确认4.28亿美元,预计下半年确认4.12亿美元。2022年和2023年买断用户产生的递延收入尚未确认完毕,2024年又新增了一批用户。站在2024年末展望2025年,可确认收入理应高于2023年对2024年的预测。
但实际情况是,2025年的预期8.4亿美元,显著低于2024年的9.3亿美元。 “卖碳翁”的好日子到头了。美国联邦政府及各州推出“零排放车辆信用积分”制度,特斯拉是最大受益者。自2015年以来,通过出售积分累计获得110亿美元。
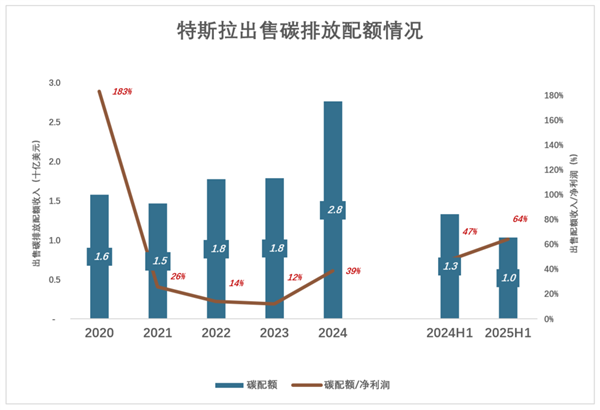
2020年,特斯拉首次扭亏为盈,净利润8.6亿美元,而出售碳排放配额收入达15.8亿美元,相当于净利润的183%,名副其实的“卖碳翁”。2021年至2023年,特斯拉盈利能力爆棚,“卖碳”收入虽微涨,但占净利润比例一路降至2023年的12%。
2024年,净利润同比下降51.7%,卖碳收入占比升至38.6%。2025年上半年,净利润16.1亿美元,同比下降42.9%,卖碳收入10.34亿美元,相当于净利润的64.2%。2025年7月1日,特朗普签署《大而美法案》,推翻了前任民主党政府几乎所有的鼓励新能源政策,特斯拉成为最大受害者。
购买电动车最高7500美元的联邦税收抵免政策被取消;ZEV积分强制效力减弱,车企购买意愿骤降,2025年第二季度卖碳收入4.39亿美元,同比下降50.7%;与新能源相关的光伏、储能、动力电池业务均遭沉重打击。
基本盘疲软,FSD连研发费都赚不回,卖碳收入或将归零,撑起万亿估值的三大支柱“两伤一死”,马斯克也无能为力。