卖一辆赚600块、半年亏40亿!新势力该重算规模账了
2026年8月最后一周,中国造车新势力的半年成绩单,像体检报告一样摊在桌面上。四份财报并排放在一起,信号清晰得刺眼。零跑、小鹏、小米、理想,各自的数字背后,藏着同一个难题:销量和利润,正在脱钩。
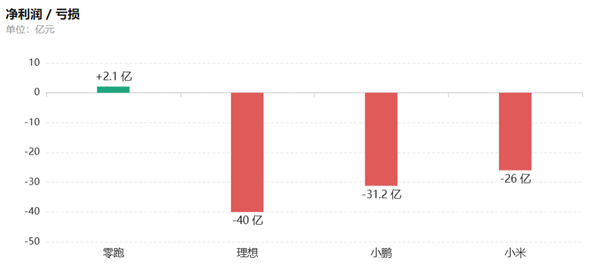
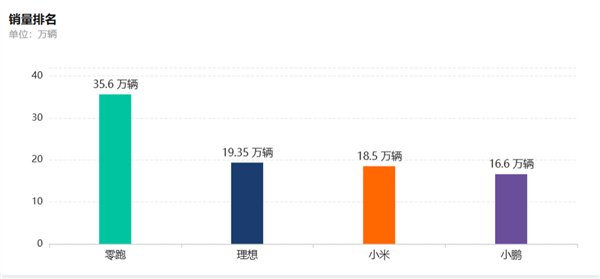
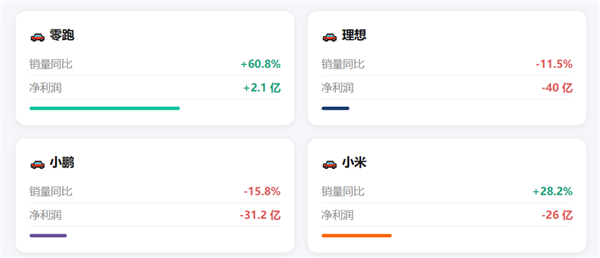
先看零跑。8月24日交卷,上半年交付35.6万辆,同比增长60.8%,登顶新势力销量榜首。净利润2.1亿元,折算到单车,每辆只赚不到600元。这数字,脆弱得像走钢丝。卖得最多,赚得最少,这就是现实。
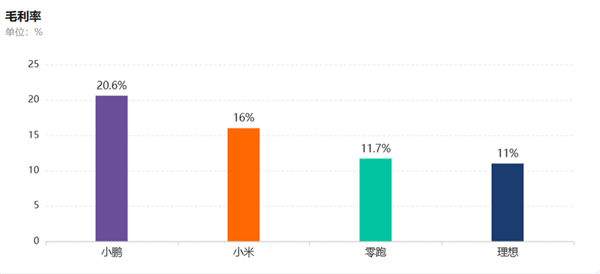
再看小鹏。同一天发布,交付16.6万辆,同比减少15.8%。净亏损31.2亿元,但整体毛利率做到了20.6%。销量跌了,毛利率反而涨了,这事儿有讲究。后面细说。
小米的数据,一周前随集团财报披露。二季度交付10.4万辆,同比增长28.2%。汽车及AI业务经营亏损26亿元。单季首次突破10万辆,但亏得更多了。卖得越多,亏得越多,这个逻辑没变。
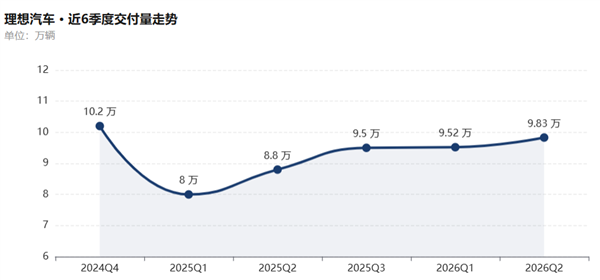
最后是理想。8月26日压轴出场,二季度交付98,330辆,同比减少11.5%。收入257亿元,净亏损17亿元。加上一季度亏掉的23亿元,上半年合计亏损约40亿元。曾经最能赚钱的品牌,现在半年亏了40亿。
四份财报摆一起,结论就一句话:新势力的销量规模和利润收入,正在逐步脱钩。卖得最多的零跑,单车只赚600元;曾经最能赚钱的理想,半年亏掉40亿。这样的数字冲击之下,价格战压低单车毛利、研发和渠道投入居高不下,新势力如何让规模变成真利润,成了焦点。
这个问题不回答,新势力的生死就始终悬在半空。过去行业默认的逻辑是:卖得越多,单车成本摊得越薄,利润自然就出来。但现在,这个链条断了。新增的销量,很多来自降价和低毛利车型。固定成本确实在摊薄,但摊薄的速度,赶不上毛利被拉低的速度。
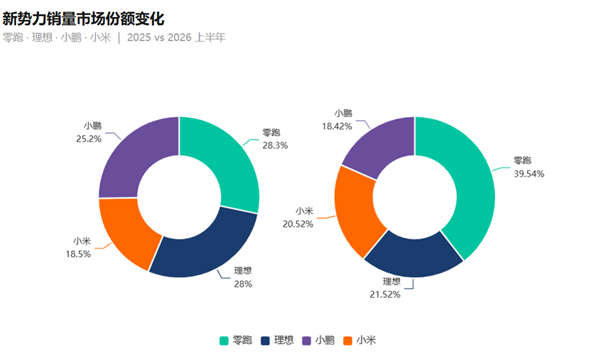
三重压力叠加,新势力车企销量的边际收益正在急速递减。第一重,价格战。2026年一季度,中国汽车行业利润率只有3.2%。所有品牌都在用降价换份额,单车利润的天花板被不断压低。抢占市场份额成为主要KPI,降价就成了路径依赖里最顺手的那个动作。
第二重,产品结构下沉。理想靠i6走量,拉低了品牌均价;零跑靠B系列冲量;小米靠SU7标准版冲榜。三家毛利率下滑,原因都差不多:为了销量,产品结构在往下走。第三重,原材料成本。2026年上半年,电池级碳酸锂价格在9万至11万元每吨区间波动,部分车规级芯片仍处于紧平衡状态。这种成本压力,短期内不会消失。
三重压力叠加,结果就是一个残酷的算术题:规模越大,现金消耗越快,从此陷入低质量规模之中。什么是低质量规模?不能只凭感觉乱扣帽子,按当下市场的走势,可以用四个指标验证。第一,增量车型的单车贡献毛利,低于公司平均水平。第二,销量增长规模上去了,综合毛利率持续下降。第三,新增毛利覆盖不了新增的研发、销售和渠道费用。第四,经营现金流改善并非来自主业,而更依仗外部收入。符合两项以上,基本就可以判定为低质量规模。用这个框架去看四家公司,各自的路径就清晰了。
先说理想,代表毛利修复型。一年前,理想还是新势力里唯一稳定盈利的品牌。2025年全年营收超1100亿元,车辆毛利率维持在19%以上。但2026年上半年,剧情急转直下。数据显示,理想汽车上半年累计交付约19.35万辆,全年目标完成率刚过40%。累计净亏损约40亿元,相较去年同期净利润超过16亿元的表现,下滑明显。现金储备,从一季末的943亿元,降到二季末的875亿元,三个月烧掉68亿元。理想并非卖不动了,只是卖的车不赚钱了。i6走量,但拉低了均价;纯电车型投入巨大,短期内看不到回报。理想的翻盘路径很明确:要么把毛利率拉回15%以上,要么在毛利率只有11%的前提下,把季度交付量从9.8万辆拉到15.5万辆。两条路都不轻松。走同样路线的还有蔚来,二者都在靠产品结构上移、费用纪律强化来修复毛利率。区别在于:理想是从盈利跌入亏损,蔚来是从巨亏爬向盈利,方向相反,但路径相似。
再说零跑,代表规模摊薄型。零跑是四家里唯一实现连续半年度盈利的。上半年营收381.1亿元,同比增长57.2%,交付356,487台,同比增长60.8%,销量位居新势力榜首。但净利润只有2.1亿元,折算到单车,每辆车只赚不到600元。这个数字,脆弱得像走钢丝。零跑走的是性价比加全球化的路线。其上半年出口96,294台,同比增长372.6%,占总销量的27%。海外市场是增长引擎,但也是代价。零跑依托Stellantis的全球渠道进入45个国际市场,渠道、售后都由对方主导,零跑作为技术提供方和车辆供应商,定价上必须让渡一部分利润。出口占比从零升到27%,综合毛利率从14.1%降到11.7%,这个因果关系很难忽略。零跑的账本质上是:规模能摊薄成本,但摊得不够快。如果出口占比突破30%,毛利率跌破10%,以量换利的故事就会进入危险区间。走同样路线的还有深蓝汽车。2026年上半年,深蓝全球累计销量164,156辆,同比增长14.6%。走的也是性价比加规模化路线,通过极致规模来摊薄成本。但和零跑一样,规模上去之后,单车利润能薄到什么程度,是最大的悬念。
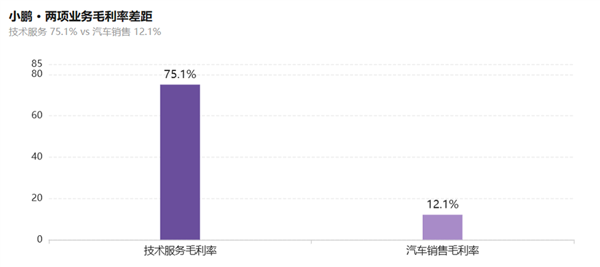
接着是小鹏,代表技术变现型。小鹏的半年报乍看之下十分矛盾:交付跌了15.8%,毛利率却从16.5%升到20.6%。拆开看就明白了,汽车销售毛利率只有12.1%,远不足以覆盖研发和渠道费用。真正撑起综合毛利率的,是服务及其他业务:收入占比仅13.7%,毛利率却高达75.1%,贡献了接近一半的毛利润。这块其他业务是什么?小鹏在财报中确认,主要是向大众集团提供技术研发服务,涉及电动汽车平台、软件和电子电气架构。这套模式的价值在于:小鹏为自身车型开发平台和架构的研发投入,不再只靠自己的销量慢慢回收。同一套能力授权给大众,部分研发成本由合作方共同承担。但问题也很直接:技术能卖钱,但只靠卖技术,暂时还救不了一家车企。大众项目的收益,远不足以让小鹏稳定盈利。剔除技术服务后,汽车主业的经营现金流是否为正?这才是小鹏真正要回答的问题。如果技术服务收入回落,汽车销量又没有起色,毛利率20%的光环撑不了多久。走同样路线的还有岚图汽车。2026年上半年,岚图累计交付76,264辆,同比增长35.9%;营收181.6亿元,同比增长42.4%。和其他销售和服务收入同比增长155.8%,其中技术服务收入增长了591.7%。但岚图绝对规模还小,目前仍处于早期阶段。
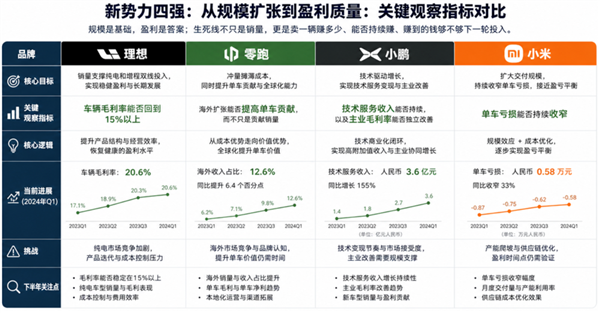
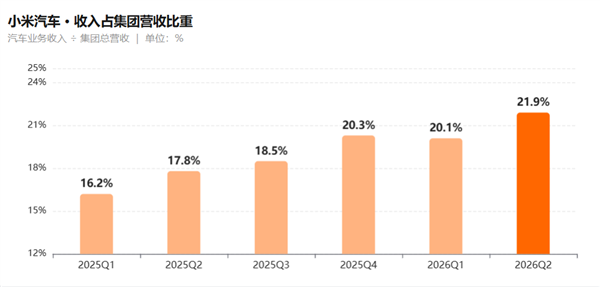
最后是小米,代表集团输血型。小米汽车二季度交付104,199辆,同比增长28.2%,单季首次突破10万辆。汽车收入239亿元,上半年合计交付约18.5万辆。但汽车业务经营亏损26亿元。小米在财报中给了三个理由:SU7 Ultra交付量占比下降、核心零部件价格上涨、AI业务相关成本增加。理由成立,但改变不了一个事实:卖得越多,亏得越多。小米的优势是集团兜底。手机和AIoT业务的利润、充沛的现金流,足以支撑汽车业务继续烧钱。这是其他三家没有的底气。但摆在小米汽车面前的挑战依然严峻,其年度销量目标55万辆,今年前7月仅完成约22万辆。澎程系列9月上市后,年内只剩4个月交付窗口,月均要卖到4.5万辆左右。卢伟冰说订单远超预期,但增程市场里理想和问界都不是软柿子。小米肯定能活下去,其需要证明汽车业务何时能自己造血。单车亏损能否持续收窄,澎程系列能否在不进一步拉低毛利率的前提下贡献增量,决定了无限子弹模式还能打多久。
四份半年报拼出的画面,是一个增长模型的迭代。作为制造业,汽车品牌的规模依然重要。没有规模,研发、工厂、渠道、供应链的成本都无法摊薄。零跑需要冲量拉低单车固定成本,小米需要扩大交付接近盈亏平衡点,理想需要销量支撑纯电和增程双线投入。但靠降价换来的销量、靠产品下沉换来的增速、靠牺牲毛利率换来的份额,这些过去资本市场可以容忍,今天却已经不再买账。新势力的生死线,不只是简单的冲击百万销量,更是追求卖一辆赚多少?能不能持续赚?赚到的钱够不够支撑下一轮投入?具体到每家:理想的观察指标是车辆毛利率能否回到15%以上。零跑的观察指标是海外扩张能否提高单车贡献,而不只是贡献销量。小鹏的观察指标是技术服务收入能否持续,以及主业毛利率能否独立改善。小米的观察指标是单车亏损能否持续收窄。这四笔账,比任何品牌口号都更接近真相,也将在今年下半年的业绩中给出新的答卷。靠低质量规模跑马圈地的时代结束了,接下来,谁还在用低毛利车型硬冲销量、用亏损换份额,谁就会在下一轮财报里付出更大的代价。因为用单位经济模型精耕细作的时代,已经开始了。