广汽一汽联手!收购一汽丰田?南北丰田要合体了
靴子落地,广汽和一汽的合作故事,终于有了个响亮的开头。14号晚上,广汽集团发公告,确认了合作存在,但细节跟传闻有点出入。说白了,就是广汽拿自家股票,买一汽手里的合资车企股份,一汽反过来成了广汽的大股东。
这事儿,大概率指向一汽丰田。 以前大家猜的是一汽直接入股广汽,搞“持股联营”。现在看,路子更具体:广汽发行股份,收购一汽旗下某合资公司的部分股权,拿到控制权。一汽则拿走广汽的股票,变成第二大股东。所谓“某合资车企”,业内都心知肚明,八成是一汽丰田。
这操作有意思了。之前长安重组、东风岚图分拆,这次不一样。国务院国资委直管的一汽,用合资公司股权,换了广州市国资委控股的广汽股份。跨了央地层级,这可是头一回。更有讲究的是,9月11日,工信部等九部门刚发文,说要加大汽车企业兼并重组和跨区域整合。
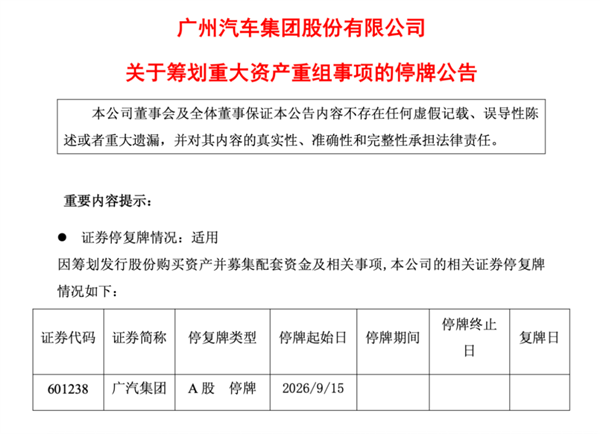
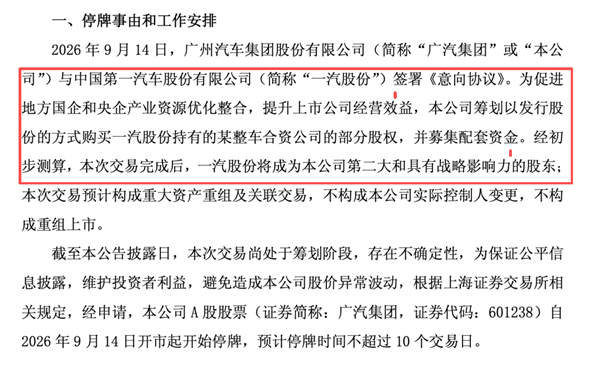
9月14日,广汽就官宣了。三天,从文件到落地,速度快得不行。 先看公告里的“明牌”。广汽和一汽签了《意向协议》,筹划发行股份买一汽持有的某整车合资公司股权,还要募集配套资金。公告强调,这算重大资产重组和关联交易,但不改变广汽的实控人,也不是重组上市。
广汽A股从14号开市起停牌,预计停不超过10个交易日,后续会披露重组预案。 交易做完,一汽股份就成了广汽集团第二大、且有战略影响力的股东。简单讲,就是置换:广汽发股票收一汽丰田的股份,一汽拿着这些股票,坐上了广汽第二大股东的位置。
翻翻广汽2026年上半年财报。第一大股东是广州汽车工业集团,持股54.02%;第二大股东是香港中央结算(代理人)有限公司,持股27.56%。这意味着,交易后一汽的股权比例会超过后者。虽然还没公布具体是哪家公司、收购多少股份、估值多少、一汽最后拿多少广汽股票,但市场已有风声。
传言说,广汽可能发股收购一汽股份持有的一汽丰田约25%股权,对价大约200亿元。按广汽A股停牌前4.7元左右的发行价算,得增发约42.55亿股。交易完,一汽持有广汽约29.44%的股份,接近三成,稳稳坐上第二大股东。
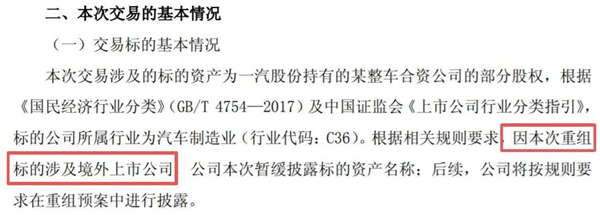
广州汽车工业集团的比例,可能从54.02%降到约38.1%,但还是控股。当然,这都是猜的,一汽和广汽都没回应。 广汽公告里还有个线索:“标的公司所属行业为汽车制造业(行业代码C36)。因涉及境外上市公司,暂缓披露标的资产名称,后续会在重组预案中披露。
” 范围一下子缩小到一汽-大众、一汽丰田、一汽奥迪。再想想,广汽和一汽都有丰田合资公司,广汽还有22年日系品牌运营经验。从资产关系和资源整合看,这家“整车合资公司”是一汽丰田的概率,直线飙升。所以,广汽从一汽手里收一汽丰田股权,可能性最大。
“南北丰田”整合早有苗头。去年,丰田中国就试水“单城单店”并网模式,部分区域一个城市只留一家合资品牌4S店,同时卖一汽丰田和广汽丰田全系车型。同期,还有消息说丰田要优化中国区“双生车型”战略,部分车型合并,只留一款。
还把广汽丰田总经理藤原宽行调去一汽丰田当总经理,这都被看作整合前奏。 今年人事变动更密。一汽丰田销售公司总经理聂强突然调去红旗品牌,接任者没公布。广汽丰田执行副总文大力被调回广汽集团总部,副总经理望军被提名去广汽零部件当董事,不再管广汽丰田的事儿。
这一串动作,看着就像是为“南北丰田”整合后的新架构做铺垫。 合并后的体量,市场也有谱了。方案是南北丰田合并成立丰田(中国)销售公司(拟),丰田占股50%,一汽和广汽各占25%。双方旗下的姐妹车型只留全球车,经销商渠道完全打通,能同时销售和维修所有丰田车型。
一旦落地,丰田在中国市场存在约30年的“南北丰田”合资版图,就要没了。 为啥选“南北丰田”?得放到大背景里看。9月11日,工信部发布会,国家发改委产业发展司副司长邵稷说,要支持大型企业集团改革,用市场化、法治化方式推兼并重组,支持骨干企业整合研发、生产资源,减少同质化竞争。
三天后,一汽和广汽的整合就浮出水面。时间紧,而且发改委说的“避免同质化竞争”,正好对上“南北丰田”的现状。 长期以来,丰田把海外单一车型拆成两款“姐妹车”,分给南北两家合资厂。靠外观和配置差异化,覆盖不同人群。
经典例子就是一丰卡罗拉和广丰雷凌。同一款车,微调一下,分给两家卖,最大化覆盖细分市场。 这套“一鱼双吃”模式,在市场高速期吃了大红利,扩了丰田的产品线和规模。但市场进入存量竞争,这招边际效益就低了。相似车型、两套销售体系、重复的供应链和制造投入,抢的是同一批越来越精明的消费者。
尤其一边降价,另一边就得跟着动,南北丰田难免内耗。 把两家2026年上半年的业绩摆出来,压力信号很明显。丰田在华销量69.47万辆,同比下降17.1%,比去年同期少卖14.3万辆,两年来首次半年度下滑。
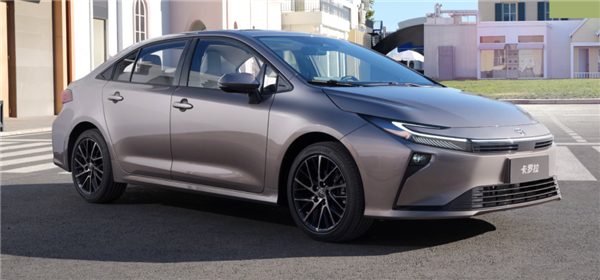
6月单月11.53万辆,同比降26.9%,连续第五个月负增长。一汽丰田上半年零售27.37万辆,同比跌27.4%。“常青树”卡罗拉只卖3.14万辆,跌35.5%。亚洲龙4.64万辆,跌16.8%。广汽丰田上半年销售34.11万辆,也下滑6.3%。
曾经的合资利润奶牛,成了拖累集团的核心板块。广汽集团2023年销量250.5万辆,2025年降到172.15万辆,两年少了超78万辆。2025年,广汽还出现上市以来首次年度亏损,归母净亏87.84亿元。
两套渠道、两套营销、分散的零部件采购,让利润消耗在丰田合资体系内部。在越卷越狠的存量博弈里,只能找新路活命。 对广汽来说,这笔交易最直接的好处是“节流”。整合成“一个丰田”后,减少重复投入,把花在内部竞争和重复建设上的钱省下来。
守住丰田在华合资基本盘,是广汽止损回血的最优解。有丰田经销商直言,国内价格战主要是一汽丰田和广汽丰田内部打,比如格瑞维亚和赛那。要是南北合并,价格战弱了,每辆车收益能到万元级。 一汽也有自己的需求。2025年,一汽总产量从2020年的372.7万辆滑到330.7万辆,其中超230万辆靠合资板块,自主新能源占比只有13.5%左右。
说白了,一汽在新能源乘用车市场,缺规模和速度。广汽手里正好有一汽想要的东西,比如埃安这样的“国民级”纯电资产,经历过几十万辆级纯电车产销,在纯电平台、电池、电驱和新能源供应链上投入多年。 两家公司把资本关系建起来,后续合作就不用停在签战略协议上。
这么看,这场整合与其说是谁救谁,不如说是资源互换,各取所需。 当然,这事儿现在只是张意向协议,没法律约束力。后面还得过各部门审批、董事会、股东大会层层关。就算都过了,真正的考验才开始。经销商权益怎么分、研发团队怎么分工,都是大工程。
在此之前,大家都能吃红利。存量竞争时代,对手都在真金白银地拼,中国汽车产业正从内卷互殴,转向集中力量办大事。所以从南北丰田开始,接下来可能有其他合资品牌,甚至自主品牌也会抱团取暖。只要政策方向不变,新能源淘汰赛还在加速,股权整合就会像滚雪球,一浪接一浪。