三大央企卖365万台车,自研智驾养得起吗?
一汽、东风、长安,这三家央企都在押注智驾自研。这事儿有讲究,背后逻辑不简单。 第三方涨价成了直接导火索。华为乾崑ADS高阶功能包,7月1日起恢复3.6万元买断价。比亚迪“天神之眼B”从9900元涨到12000元。
小鹏XNGP上调2000元,理想城市NOA涨了2500元。车规级存储芯片价格,短期涨幅高达180%。 说白了,真正的问题不是“买不买得起”,而是“养不养得活”。三大央企的销量体量,能不能撑起一套自研智驾体系,走到2028年的洗牌窗口期?
9月5日,重庆。长安天枢领航技术发布暨长安启源Q06预售发布会后,媒体群访环节,长安汽车执行副总裁杨大勇放话了。他说,长安品牌车型将“搭载、且仅搭载长安自研的天枢领航智能驾驶辅助系统”。“到目前为止,我们没有打算再引入其他供应商。
” 但“必须掌控智驾”和“自研养得活自己”,这是两个命题。本文要回答的就是后者:三大央企365万辆的年销量,够不够撑住这套自研体系? 先看经济账。9月11日,工信部等九部门联合印发《智能网联新能源汽车产业发展“十五五”规划》。
目标定得很明确:到2030年,新能源乘用车占新车总销量70%,商用车占40%,具备自动驾驶功能的汽车实现规模应用。 智驾责任转向车企,这是法规问题。但养一套自研智驾体系,是经济问题。前者逼着车企“必须做”,后者决定车企“做不做得起”。
长安汽车副总裁贺刚在群访里透露,天枢领航所属的北斗天枢体系,总投入超600亿元。研发团队7500人,39%是研究生及以上学历。 但这600亿元,是“北斗天枢体系”的总盘子,涵盖智能产品、智能管理、智能制造三大块,不等于智驾单项投入。
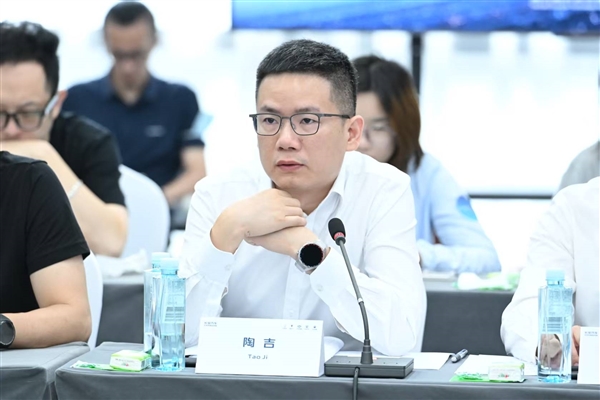
里面可能还混着座舱、底盘、平台、历史研发和资本化投入。7500人也是智能化研发团队总规模,包含座舱、底盘、车控、智能制造等方向,不是纯智驾团队。 长安首席智驾技术官陶吉,2026年3月接受中新网采访时说过,公司智驾与AI核心研发团队超1000人。
叠加数据工程、测试验证、云端训练平台相关人员,智驾专项团队合理规模约1500至2500人。按人均年成本100至150万元估算,智驾专项年人力成本约15至38亿元。再加上算力、测试、数据标注和云服务费用,智驾专项年运营成本合理区间约50至100亿元。
陶吉把自研挑战归纳成三点。第一,技术迭代太快,从规则时代到两段式再到一段式,几年间的事。第二,数据不够,全行业采的数据都不足,很多东西要靠数据支撑。第三,人是核心。 采购端成本却在快速坍塌。行业上游信息显示,一段式端到端智驾方案的单车软件授权费已低至1500元。
一百多TOPS算力的轻量级版本,报价低至数百元。但这里有口径问题:采购方案含不含芯片、传感器、域控、适配、标定、OTA服务?如果一边按“软硬件综合成本”算采购价,另一边主要按“人员+算力”算自研成本,打平点就会失真。
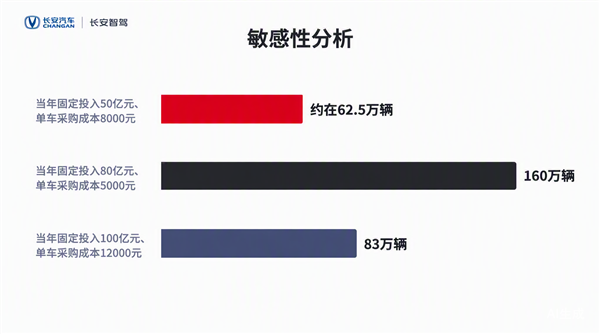
在上述口径约束下,做个敏感性分析。假设智驾专项年固定投入分50亿、80亿、100亿元三档;第三方方案单车综合成本分5000元、8000元、12000元三档。 测算结果是这样:当年固定投入50亿元、单车采购成本8000元时,盈亏平衡点约62.5万辆。
当年固定投入80亿元、单车采购成本5000元时,平衡点升到160万辆。当年固定投入100亿元、单车采购成本12000元时,平衡点降到83万辆。 更关键的是,智驾不是一次性开发。模型、芯片平台、法规适配、海外版本都要求持续投入。
每2至3年,可能就要重新适配芯片与传感器平台。 一切前提,都得靠销量撑。那三大央企上半年卖了多少台车? 2026年上半年,中国一汽累计销量151.8万辆,长安汽车111.9万辆,东风集团102.2万辆,合计约365.9万辆。
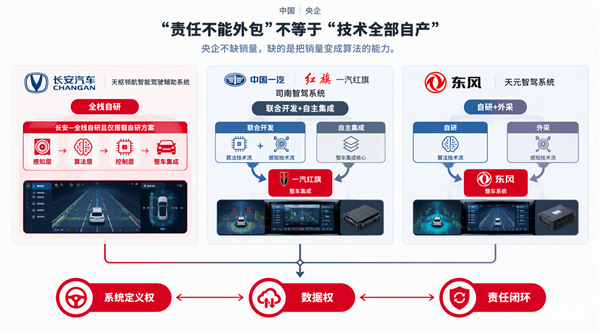
但这是三家总和。三家不共用研发团队、数据池、云平台和车型架构,365万辆不能共同摊销一套系统。 真正该算的,是每家企业各自可归集到同一技术栈的有效装车量。 说白了,三家央企的路线差异,本质上是给“控制权溢价”定了三种价。
长安是高价买控制权——承担最大固定成本,换全链路数据和产品定义权。 一汽是合资式控制权——联合开发降成本,但要回答知识产权和迭代主导权归谁。 东风是用冗余买保险——双轨降低失败风险,却可能导致研发预算、数据和车型资源分流。
再看数据门槛。从销量到有效数据,中间隔着至少六道关:智驾硬件前装率、功能激活率和使用率、数据回传权限、传感器配置一致性、有效场景密度、云端清洗标注训练效率。 贺刚在群访里说:“很多友商的数据是回不来的,它是供应商的数据。
”他透露,长安目前AI打标已超过50%。AI打标50%说明标注效率在提升,但标注效率不等于数据资产。 陶吉在群访里直接点了核心难点:“端到端依赖数据本身的质量还有它的一致性,可惜的是不同的人在同一个场景他的驾驶行为非常不一致,带来数据因果混淆非常多,这里面就需要大量的数据工程在云端去把数据做得让模型能看懂,再往后走,怎么能够‘吃进来’更多可能带噪声的数据,怎么充分的理解背后的因果关系,就是我昨天讲的那三个模型要发挥作用。
” 这段话揭示了自研数据闭环的真正瓶颈:不是数据不够多,而是同一场景下不同驾驶员的驾驶行为差异巨大,导致模型难建稳定因果映射。解决这个,需要大量云端数据工程能力——这恰恰是华为这类有ICT基础设施能力的供应商的强项。
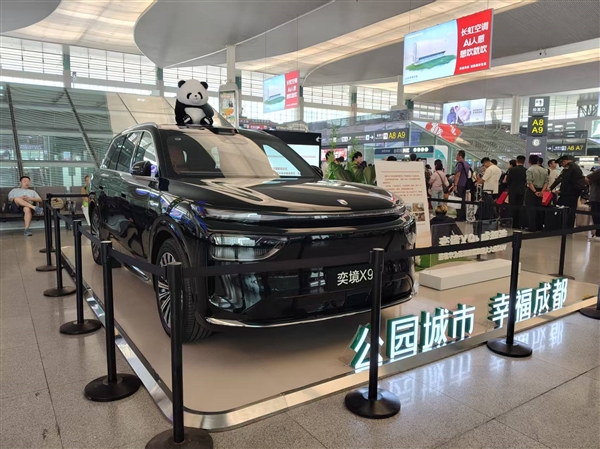
拿奕境X9搭载的华为ADS5举例,截至2025年已取得10亿公里数据。对比东风自有数据,东风汽车研发总院智能化技术首席总工程师张振林,2026年3月向湖北日报介绍,东风L4级智驾已在15省35市示范运营,发布了125万组端到端自动驾驶开源数据集。
不过衡量数据能力,不能只看累计里程。特斯拉161亿公里、华为10亿公里、东风125万组数据集,口径完全不同,不能直接构成能力差距的证明。 真正有穿透力的指标应该包括:高价值长尾场景占比、用户真实使用率与接管后回传率、同一传感器和软件栈下的数据一致性、单位有效片段的采集清洗训练成本、数据回流到模型迭代的周期。
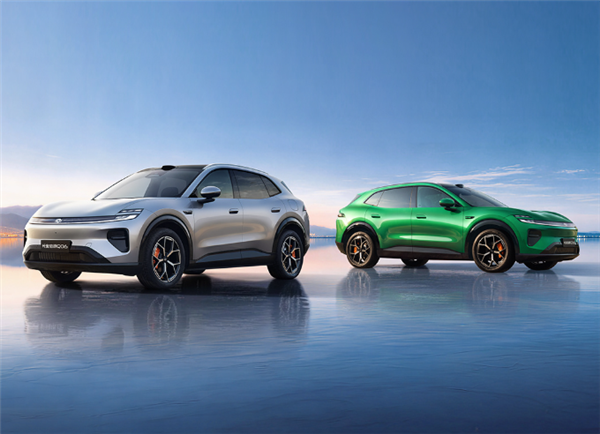
以长安启源为例,8月全球销量4.5万辆。按53%智驾选装率估算,月均智驾车型约2.4万辆。而杨大勇在群访里明确说:“长安启源不会做30万元以上的产品”,“我们的核心区间就是8万到20万”。 10万至20万元价格带城市NOA渗透率仅11.6%,10万元以内更低至2.5%——启源面对的正是智驾选装意愿最低、增量最大的市场区间。
央企的销量优势要转成数据优势,取决于智驾装车量而非总销量。而这个转化率,又取决于智驾体验本身。 杨大勇在群访中说:“相信随着装车规模提升、自研技术持续成熟,成本会快速下探,产品竞争力也会越来越强。”但这个“规模-成本”飞轮有个前置条件:智驾体验必须足够好,才能吸引足够用户选装。
如果体验落后于头部供应商,规模效应就无从谈起。 最后看组织门槛。贺刚在群访里给了个时间判断:“智驾行业将很快迈入兼并整合的‘春秋时代’,并在2028年左右完成首轮洗牌。届时,中国市场上具备竞争力的智驾解决方案商可能仅剩五六家。
” 他同时指出,到2028年,如果车企在海外没布局,将很难做好全球化业务,“想在中国提升智能驾驶辅助水平,唯一的办法就是在中国建设算力中心,保证数据不出境,并重新进行采集和训练”。 杨大勇在同一场合给出整车市场整合烈度判断:“当前中国车市虽有五六十个品牌活跃,但真正贡献80%销量的只有25至26个,隶属于10到15家整车厂。
现有120多个汽车品牌中,最终可能只有这二十多个活跃品牌能够存活。” 这两组判断叠加,构成央企自研的时间约束:智驾洗牌在2028年,整车洗牌在2030年之前。从2026年9月算起,留给三大央企把销量转化为算法能力的时间,不足两年。
但自研的固定成本不随销量线性摊薄。即便按智驾专项年运营成本50至100亿元估算,算力投入、数据标注和测试费用仍是刚性支出。如果智驾装车量上不去,单车摊销成本反而会随时间推移恶化,因为技术迭代速度要求持续追加投入。
陶吉在群访里描述的“三个模型”——世界模型、本体模型、云端基础大模型——每一个都需要持续的数据和算力投入,且没有明确的投入上限。 地平线CEO余凯,2026年5月在轩辕汽车蓝皮书论坛上透露,地平线去年研发投入超50亿元,账面亏损20亿元。
他同时给出判断:“今后中国汽车的智驾,20%是自研,80%靠供应商。” 中信建投研报也指出,由于研发投入高、组织协同复杂,全栈自研仅少数头部企业具备长期投入能力。 说白了,央企自研可能不只是经济决策。
即使采购在单车成本上更便宜,央企也可能继续投入——供应链安全、国资技术能力、出口合规和产业政策,都是自研的合理性来源。 这意味着,最终三大央企真正要证明的,不是自研能否比供应商便宜,而是为“控制权”支付的溢价是否有上限。
毕竟,央企不缺销量,缺的是把销量变成算法的能力。 谁能以最低成本把真实装车量转化为有效数据,再把数据转化为可验证的安全能力,谁才有资格谈“留在牌桌上”。