销量暴涨371%,中国车企在欧洲被经销商追款半年
最近,德国行业杂志《Automobilwoche》抛出一份调查报告,直接把中国车企在欧洲狂奔背后的裂缝给掀开了。说白了,就是车卖疯了,钱却没按时给经销商。这事儿闹得不小,连德国本土的同行都看不下去了。
报告里提到,好几位德国经销商联名吐槽,说小鹏和比亚迪的付款周期长得离谱,动不动就拖过半年。单店欠下来的钱,普遍都是六位数的欧元。这不是个小数目,够一个小企业喘不上气了。
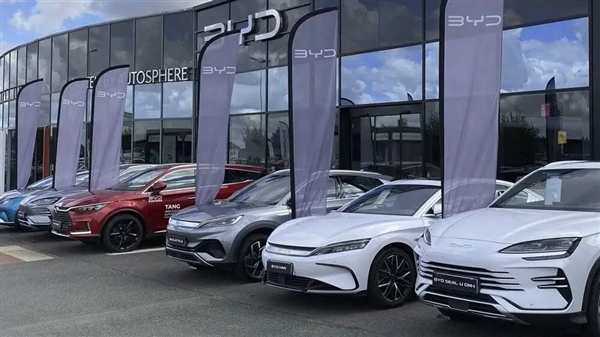
有个小鹏经销商说得特别直白:“小鹏的付款道德简直糟透了。有时候等上大半年,合同约定的租赁补贴或者季度奖金才到账。”这话听着刺耳,但确实戳中了痛点。这可不是个别现象,比亚迪也没能躲过去。
比亚迪经销商合作伙伴协会的主席Andreas Knipp也站出来发声了。他说,比亚迪的付款纪律,跟经销商在其他品牌那儿习惯了的标准完全没法比。单店没付的钱,达到六位数欧元是家常便饭。可见这事儿在圈子里已经积怨颇深。
不光是这两家,名爵等中国品牌也陷进了“被控诉”的风波里。不少海外经销商都说,回款得等上好几个月,实在受不了。甚至有经销商放话,自己“受够了中国企业”,现在正忙着找别的品牌合作呢。
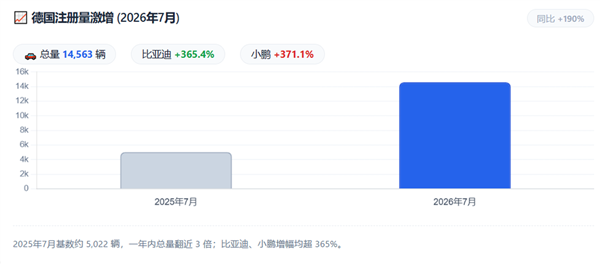
面对这波舆论压力,德国汽车经销商协会的副主席Thomas Peckruhn跟虎嗅聊了几句。他摆出了数据:2026年7月,中国品牌在德国一共注册了14,563辆新车,同比增长190%。其中比亚迪涨了365.4%,小鹏更是猛涨371.1%。销量是漂亮,可经销商的热情却凉了一半。
一边是销量报表节节高升,另一边是渠道关系越来越紧张。这中间到底卡在哪?光骂一句“道德不行”恐怕不够。咱们得先搞清楚,经销商们苦苦等待的那些钱,到底是个啥性质的钱?为啥会形成这么大规模的拖欠?只有弄明白这个,才能分清这到底是扩张太快的管理失控,还是变相的渠道套利。
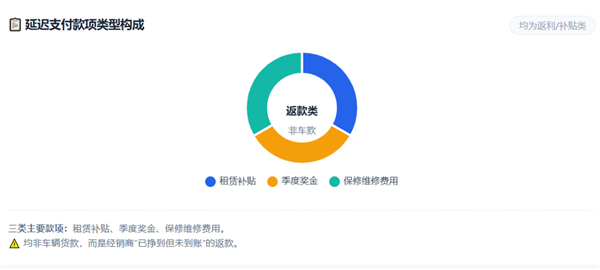
想看懂这场争议的本质,第一步就得搞懂经销商在等哪几笔钱。根据了解,这次被点名延迟支付的款项,主要分三大类。第一类是租赁补贴,就是车企为了促进融资租赁业务,专门补给经销商的那份钱。第二类是季度奖金,经销商完成了当季的销售指标,应该拿到的那笔返利。第三类是保修维修费,经销商修好了质保期内的车,回头找车企报销的成本。
这三笔钱有个共同点:都不是买车时的货款。货早就交了,钱也结了。现在拖着的,是经销商已经实实在在“挣到手”、但还没落到口袋里的钱。说白了,就是车企赖着不给的“分红”。面对指控,几家中国车企的反应出奇地一致,都在说同一个理由:增长太快,忙不过来。
小鹏汽车这边倒是大方承认了延迟的事实,但也赶紧撇清了关系,说绝对没有故意拖着不付的意思。公司解释说,因为德国市场的注册量一下子暴增,后台行政工作量大得吓人,处理时间自然就拉长了。他们已经在慕尼黑的销售中心临时加了人手,打算加快进度。
比亚迪德国的负责人Lars Bialkowski也出来表态了。他强调,扩展财务和行政流程是目前公司的“头等大事”,现在正跟经销商协会保持着密切沟通。不过要注意,比亚迪并没有正面确认具体的付款延迟情况。这就有点微妙了,嘴上说着重视,行动上却不肯认账。
与此同时,还有消息爆出,比亚迪内部的审批流程复杂得让人头疼。据说哪怕是一张几千欧元的发票,可能也要经过多达九个签字环节才能批下来。这种层层加码的流程,难怪经销商会觉得钱到账慢得像蜗牛爬。说白了,就是内部官僚主义在拖后腿。
海外舆论和经销商们显然不买这套说辞。在他们眼里,“增长太快”就是个推脱责任的借口。有位负责德国市场销售的知情人士直接向虎嗅吐槽:“中国企业只管拼命往市场上推车,然后把头埋进沙子里装看不见问题,这路走不通。”这话虽然难听,但道出了很多经销商的心声。
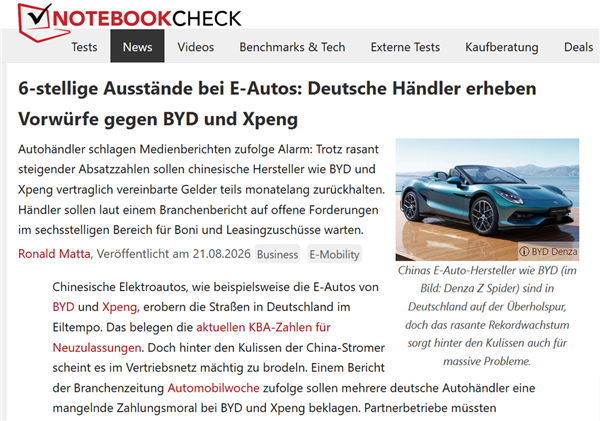
国外媒体的质疑就更尖锐了。比利时的《Business AM》媒体分析说,这可能根本不是单纯的组织混乱,而是一种刻意的财务策略。意思是车企故意让经销商先垫钱,自己用低成本去抢占市场份额。说白了,就是把压力转嫁给下游。荷兰媒体《Headliner》也爆料,说中国监管机构之前就曾批评过比亚迪,指它有意使用超长的付款周期,有时候长达275天。这种操作在账面上不算负债,实际上等于免费用了别人的钱。
关于欠款的原因,虎嗅琢磨了一下,觉得至少有三种可能的解释。每种解释指向的病根不一样,对应的解决办法也天差地别。第一种解释是销量爆表,系统和人跟不上。这是车企官方给的说法。从数据看,小鹏和比亚迪在德国确实是同步起飞。一个从零开始的品牌,一年之内把注册量翻了近四倍,后台财务系统掉链子也不是没可能。但这解释有个明显的窟窿:要是纯粹的成长阵痛,为啥问题偏偏集中在返利和补贴上,而不是车辆货款?要是系统性的故障,为啥受伤的总是下游经销商,上游供应商却没事?难道还有更大的欠款没浮出水面?虎嗅去找车企相关负责人求证,截稿前都没得到正面回答。
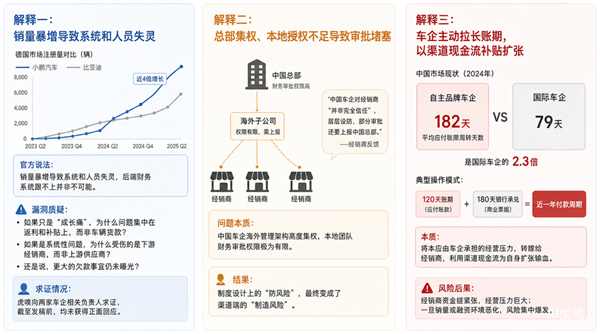
第二种解释是总部管得太死,地方权力太小。这是经销商们普遍感受到的原因。有经销商直言,中国车企对经销商“并不完全放心”,所以处处设防,有些审批还得一路汇报到中国总部。这逻辑挺顺:中国车企在海外通常实行高度集权的管理模式,本地团队的财权很小。本来是为了防风险的制度设计,结果在渠道端反而制造了新的大麻烦。
第三种解释最扎心:车企主动拉长账期,拿渠道的现金流来给自己的扩张买单。这也是不少海外媒体和分析人士倾向于的观点。而且,这种套路在国内早就玩得炉火纯青。统
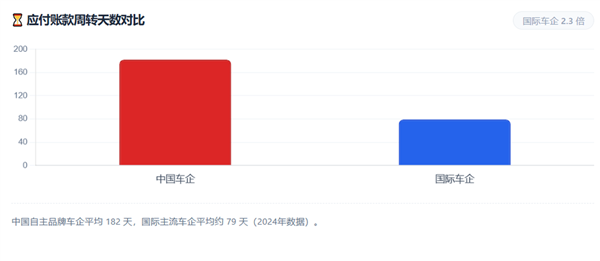
想看清这场“道德危机”是不是系统性风险,不妨在这儿补个课。国际上主流车企的付款周期,普遍稳在两个月以内。德国汽车经销商协会的调研数据显示,奔驰、宝马、大众的应付账款周转大概在40天左右,丰田和特斯拉则在60天左右。就算盯着经销商返利这个细项看,账期一般也不超过90天。德系车企能做到这么高效,跟德国严格的商业法律环境离不开关系。《德国民法典》第288条规定,非消费者参与的商业交易里,债务人晚了付款,就得付基准利率加8个百分点的违约金。就算双方商量着延长账期,只要对债权人明显不公,也会被认定无效。这套制度逼着车企必须把付款效率当成合规的底线。
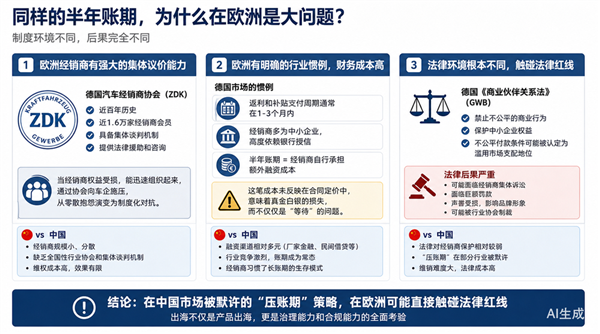
也有国内声音觉得,半年账期在汽车业不算稀罕事,海外经销商何必大惊小怪。但问题的要害就在这儿:同样的账期,放在不同的制度土壤里,长出来的果子完全两样。首先,欧洲经销商手里握着强大的集体议价筹码。德国汽车经销商协会有快百年的历史,集体谈判和法律援助的机制非常成熟。一旦经销商觉得利益受损,就能立马抱团,通过协会向车企施压。这时候就不只是个别的牢骚,而是会变成制度化的对抗。其次,欧洲的汽车经销合同有着明确的行业规矩。在德国市场,返利和补贴的支付周期通常比中国车企现在的水平短得多。再加上欧洲经销商大多是中小型企业,融资全靠银行授信。半年账期意味着他们得自己掏腰包承担额外的融资成本,而这笔成本压根没算进合同价里。对经销商来说,这绝不是“再等等就好”的耐心游戏,而是实实在在的钱包缩水。最后也是最关键的,中外法律环境有着本质区别。德国法规给了经销商更硬的保护伞。一旦中国车企的付款行为被判定为“不公平商业行为”,等着他们的可能是官司和行业制裁。在国内被默许的“压账期”招数,在欧洲可能直接踩中法律的红线。
这笔账可以算得更细一点。假设一家德国经销商每月卖出30辆中国品牌电动车,每辆车平均返利加补贴合在一起是2000欧元。如果这些钱晚6个月才到账,被占用的资金就有36万欧元。按照德国库存融资5%到8%的年化利率算,光是利息成本就要多出9000到14400欧元。换句话说,中国品牌在欧洲的渠道模式,在财务上高度依赖经销商不断垫资输血。销量狂飙的时候,这套玩法还能勉强转得动;可一旦增速降档或者价格战开打,脆弱的渠道财务结构很可能第一个崩盘。
付款纠纷只是浮在水面上的冰山尖。类似的渠道裂缝,正在全球好几个市场同时冒头。在泰国,2025年7月,18家经销商一起起诉哪吒汽车,追着讨要超过4亿泰铢的未付款项。哪吒在泰国的经销商数量,直接从60多家掉到了只剩大约20家。在澳大利亚,2026年4月,小鹏的独家经销商TrueEV因为资金链断了,直接进入托管程序。两边互相指责,最后闹上了法庭。小鹏那边已经转头改成“直营加多经销商”的新模式。在德国,虽然还没看到大规模退网,但经销商的态度已经从火热转向观望,不少人干脆停下了扩张的计划。整体来看,中国车企在海外的渠道根基,远比那些亮眼的销量数字显得要脆弱得多。在海外这块场地上,真正的考验也许不在产品、技术或者关税墙,而在于能不能建立起一套让合作伙伴信得过、放得心的渠道体系。当国内“压账期”的财务老习惯撞上欧洲更严的法律保护、更强硬的经销商协会和更讲究契约精神的文化时,如果渠道信任没法及时修补,中国车企在欧洲的高增长故事,极有可能从销量喜报,滑向渠道乱局的前奏。