摩尔线程:预计2025年营收15亿元 暴涨超230%
今晚,摩尔线程扔出了一份重磅炸弹。作为上市后的首份业绩预告,它直接给出了2025年的成绩单。预计全年营业收入在14.5亿到15.2亿元之间。这个增速相当惊人,同比涨幅高达230.70%到246.67%。
简单来说,就是收入翻了还不止两倍。 再看利润端,情况复杂些。归属于母公司的净利润预计亏损9.5亿到10.6亿元。对比去年同期亏损的16.18亿元,这个数字虽然还是负数,但亏损幅度明显收窄了。收窄比例在29.59%到36.32%之间。
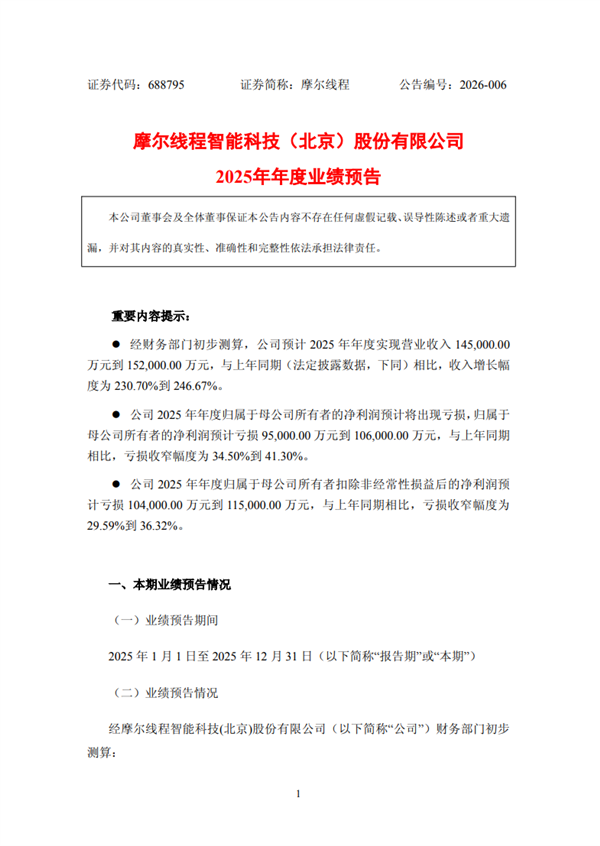
这意味着,烧钱的速度正在放缓。 从数据趋势看,摩尔线程的营业收入已经连续四年保持高速增长。与此同时,净亏损也连续四年实现了收窄。这种“增收减亏”的节奏,是资本市场比较喜欢的信号。至少说明业务盘子在变大,成本控制在见效。
对于这波业绩表现,公司自己在公告里找了好几个理由。首先是外部环境不错,人工智能产业蓬勃发展,市场对高性能GPU的需求非常强劲。其次是自家产品给力,以AI训推一体智算卡MTT S5000为代表,竞争优势扩大了不少。
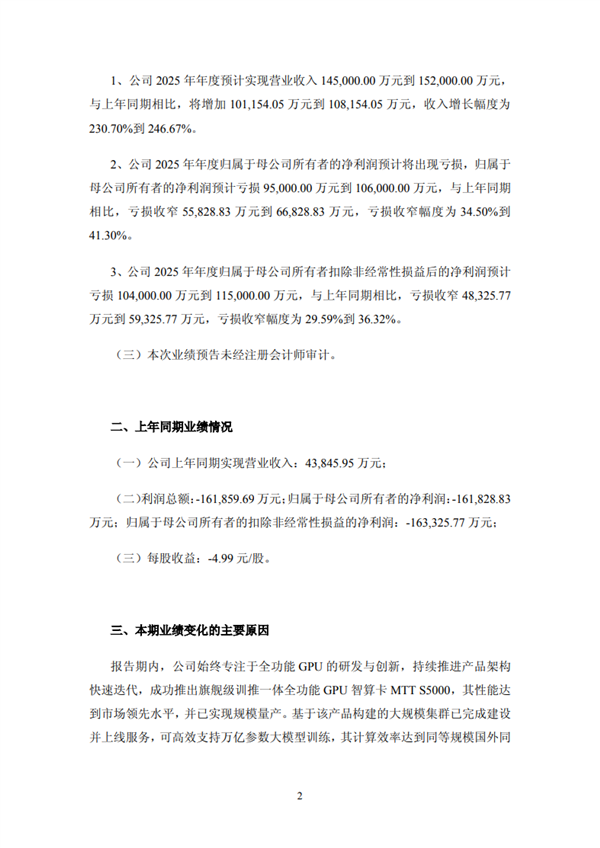
市场关注度和认可度都在提升,直接推动了收入和毛利的增长。 具体到产品研发,摩尔线程一直在搞全功能GPU的创新。他们推出了旗舰级的训推一体智算卡MTTS5000。这款产品性能达到了市场领先水平,而且已经实现了规模量产。
说白了,货能造出来,还能批量卖出去,这本身就是实力的证明。 更值得注意的后续动作是,基于这款芯片构建的大规模集群已经完成建设并上线服务。它能高效支持万亿参数大模型的训练。计算效率方面,已经达到了同等规模国外同代系GPU集群的先进水平。
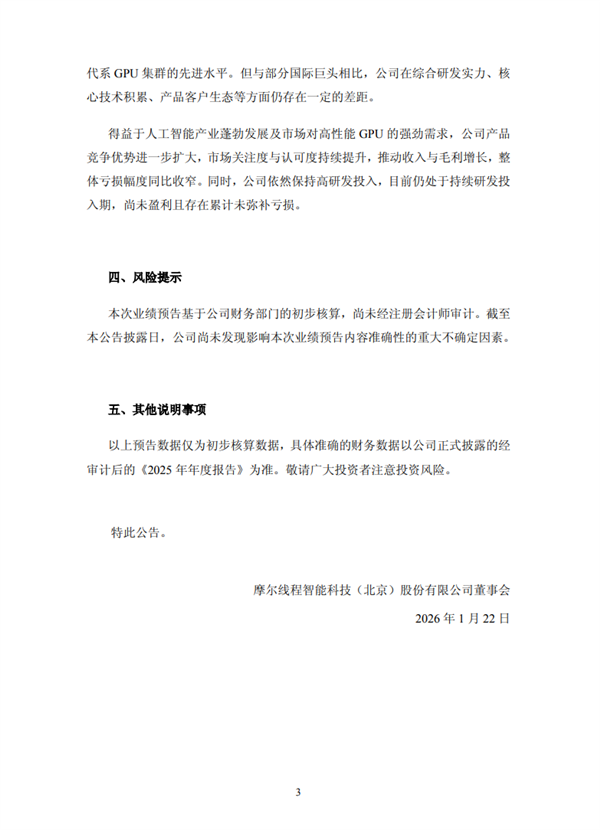
这在国产替代的语境下,是个很有分量的说法。 不过,摩尔线程也没吹得天花乱坠。他们在公告里坦诚地表示,跟部分国际巨头比起来,在综合研发实力、核心技术积累以及产品客户生态这些方面,还存在一定差距。这种务实的态度,反而让人觉得更真实可信。
最后得提醒一句,公司依然在保持高研发投入。目前还处于持续投入期,尚未盈利,并且存在累计未弥补亏损。所以,现在的热闹背后,依然是高强度的技术竞赛和资金消耗。