携程单季净利198.9亿拿走行业八成利润,酒店业总量涨结构分化,00后开房爱找“松弛感”
11月,携程2025Q3财报一出,市场炸了锅。 三季度,A股51家文旅上市公司营收合计839.93亿元,净利润226亿元。 33家赚钱,18家亏本。 携程呢?单季营收183.38亿元,净利润198.9亿元,还包含投资收益。
算下来,携程占了行业21%的营收,却揣走了88%的利润。 这事儿有讲究。 住宿预订业务是携程的“泵血引擎”。 这个板块单季营收80亿元,比2019年疫情前的41亿元高点翻了一倍。 看着挺热闹,但问题来了:酒店行业真就全面回暖,重回扩张期了吗?
虎嗅跟业内人士聊了聊。 结论没那么简单。 从携程自己看,这份亮眼成绩单,靠的不是啥差异化绝招,而是渠道巨头在“强者恒强”的势头里,把市场红利吃干抹净。 再看整个行业,头部酒店集团和观察人士都觉得,现在中国酒店业是“总量往上走,结构往下分”。
说白了,就是头部越聚越多,消费层次拉开差距,一场大洗牌正在重写行业规矩。 想看懂这场洗牌,得先看大盘子。 《2025中国酒店业发展报告》显示,到2024年底,全国住宿业设施总数57万家,客房总数1927.8万间。
光酒店业就有34.87万家门店,客房1764万间,两项数据都是历史最高。 这波增长曲线陡得很。 背后推手是谁?三大头部酒店集团的共同选择:搞加盟,搞并购,走轻资产路子。 这是它们抢地盘、提收益的核心打法。
锦江集团,国内最大酒店品牌。 它收购了丽笙、维也纳,全价格带都铺开了,手里捏着43个酒店品牌。 2025Q3财报说,到9月底,锦江高端酒店客房占比69.79%,全球开业酒店超1.4万家,客房超135.69万间。
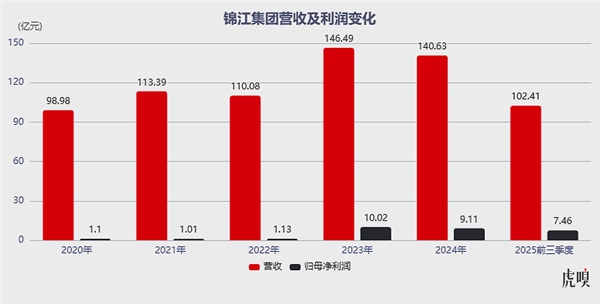
《HOTELS》杂志最新排名,锦江全球第二,只排在万豪后面。 国内市场份额,它连坐九年第一把交椅。 重点来了:锦江加盟和特许经营酒店占比94.86%。 财报里写,持续加盟收入占37.3%,前期加盟收入占3.36%。
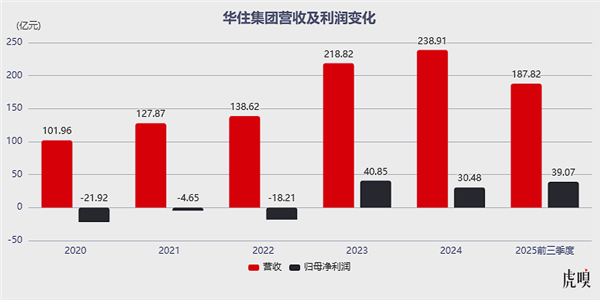
加盟业务是轻资产,毛利率高达90%。 这么一算,加盟业务用40.66%的收入,撑起了55.9%的毛利。 这就是盈利的命根子,也证明了轻资产模式有多省本钱。 再看华住。 它收购了德意志酒店集团,2024年2月,那家公司改名华住国际。
品牌一下子扩到30多个,从经济型到奢华型全覆盖。 2025Q3财报显示,到9月底,华住全球在营酒店12702家,客房超124.62万间。 全球排第四,前面是万豪、锦江、希尔顿。 国内市场,它稳坐第二。
华住的加盟和特许经营酒店占比93%,按客房数算。 财报里,加盟业务经营毛利22亿,集团总经营毛利34.3亿(总收入70亿减总成本35.7亿)。 一除,加盟业务贡献了64.1%的经营毛利。 这绝对是利润增长的发动机。
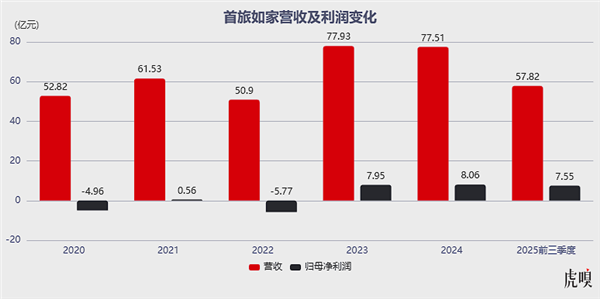
最后是首旅如家。 它有29个品牌,40多款产品,从奢华到经济型,还有休闲度假、社交娱乐,全都涵盖。 2025Q3财报说,到9月底,全球开业酒店7501家,客房超54.4万间。 全球排第九,国内连锁集团第三名。
它的加盟和特许经营酒店占比,从2024年的89%升到92.5%。 2025上半年新开店里,98.8%都是加盟店。 算下来,加盟业务经营毛利贡献占比约62.3%。 轻资产模式已经是它扩张的主心骨,利润的基本盘稳得很。
这三家巨头这么一扩张,行业的增长逻辑变了。 中高端连锁化成了主力军。 《2025中国酒店业发展报告》数据:到2024年底,中端连锁酒店客房220万间,高端市场客房破120万间。 中端和中高档酒店的连锁化率,从2018年的21.42%和17.15%,一路飙到2024年的55.33%和44.7%。
翻了不止一倍。 这事儿得拆成两半看。 第一,经济型酒店开始玩存量优化。 报告显示,2024年经济型酒店客房连锁化率从上年的32.49%掉到29.96%。 为啥?人力、采购、物业这些成本一直在涨。 经济型酒店扛不住,只能赶紧升级品牌,去争更高的定价权。
有位行业人士跟虎嗅分析:“旺季提价能顶一阵刚性成本,但平时需求正常时,房价涨不动。再加上采购成本又涨了,利润率就被压得死死的。” 第二,中高端酒店火得不行。 和经济型的冷清正好相反。 中端客房连锁化率从43.35%升到44.70%,高端从55.07%微增到55.33%。
原因很直接:商务出行和高端休闲的需求回来了,房价跟着普涨。 全国旅游监管服务平台的数据也印证了这点:2024年全国星级饭店营收1557.3亿元,平均每天一间夜卖371.7元。 中高端住宿对房价的支撑力,肉眼可见。
另外,国内消费者对住宿的要求也在升级。 这逼着酒店品牌往中高端跑。 三大集团的财报里都有影子。 到2025年9月底,锦江的中端酒店占比升到62.28%,维也纳系列、麗枫、锦江都城这些牌子特别能打。 华住的中高端酒店,包括还没开的,同比涨了25.3%,占总量的42%。
虽然比经济型的47.1%少一点,但靠着品牌升级、轻资产扩张和会员体系,中高端已经成了它的重要增长极。 首旅如家还是靠经济型打底,门店占26.9%,客房占57.5%。 但中高端占比升到了29.6%,轻管理酒店占到43.2%。
“中高端化加轻资产化”这条路,走得稳稳当当。 新加盟酒店开在哪儿?有个规律叫“一线提质,下沉扩容”。 《2024年中国中高端酒店市场发展蓝皮书》说,2024年62%的新增高端酒店项目,落在北上广深和新一线城市的核心区。
这些地方商务多,高端文旅也多。 三线以下城市的新增项目只占43%。 所以,一线和新一线还是高端酒店投资的宝地,县城和新晋旅游目的地则是连锁品牌的新战场。 与此同时,用户的需求变了。 大家不光要睡觉,还要体验生活方式。
“以前星级酒店喜欢记住客人的名字,主动服务特勤快——敲门送水、做夜床,电话随时响。那时候客人就吃这套。现在不一样了,00后讨厌被打扰,他们要的是松弛感和非标体验。做决定之前,先刷小红书、抖音看看别人怎么夸。
” 尚美数智CEO马英尧这么说。 他还补了一句:00后消费的最大变量是用户关系。 很多人不再为了景点专门跑一趟,反而是因为一家设计好看的酒店才去那个地方——只要酒店旁边风景好就行。 这就是00后的逻辑,跟以前完全两码事。
携程的《2025年端午假期出游趋势报告》也证实了这种变化:消费者更爱社交化和体验型住宿。“民俗加酒店”“演出加酒店”这类混合玩法,成了品牌打差异化的新潮流。 拿今年端午举例。 全国民俗体验游的搜索热度同比涨了50%。
游客爱参加赛龙舟、包粽子、佩香囊这些传统活动。 案例更有意思。 广东佛山叠滘的龙船比赛上了央视之后,当地旅游预订订单量同比涨了167%,酒店订单量涨了145%,机票订单量涨了110%。 陕西永兴坊的非遗剧场,靠秦腔、木偶戏、华阴老腔、原生态皮影戏这套“非遗组合拳”火了。
园子里四种非遗演出的通场票,销量同比涨了12.6倍,卖疯了。 另外,亲子家庭和养宠物的群体也在壮大。 这给细分酒店带来了溢价空间。 端午假期,亲子酒店的搜索热度同比升了45%。 宠物友好酒店的热度涨了超过20%,而且这类酒店的平均房价比别的贵将近30%。
情感附加值对旅游的拉动作用,明明白白。 同程研究院首席研究员程超功的看法是:2025年酒店行业的发展逻辑正在重构。 “有些主打差异化的品牌成功了,这说明差异化优势和运营效率可以兼得。 现在,小众和差异化品牌有两个机会点。
一个是需求端变得多元,一些品牌靠鲜明定位拿到高溢价和稳定客源。 另一个是智能化革命,用普及的智能系统和硬件,小品牌也能高效获客、精准获客,把运营效率和创新发展平衡好。” 不过,光鲜的增长数字底下,藏着不少麻烦。
开店数和客房数一直涨,但“规模扩张”和“价值创造”已经开始脱节。 最明显的就是同质化。 经济型酒店从装修到服务流程,千店一面。 有些店在低价竞争和成本上涨的双重夹击下,赚了钱却没赚到利润。 有的地方甚至打出“99元特价房”的擦边球,单店净利润率越拉越低。
中高端酒店倒是舍得花钱换硬件,但容易犯“重形式、轻内容”的毛病。 瞎装一堆智能设备,不管用户到底需不需要。 结果智能前台没人用,网红打卡区变成摆设。 这些花架子不但没提升入住体验,反倒抬高了运营成本,挤掉了利润。
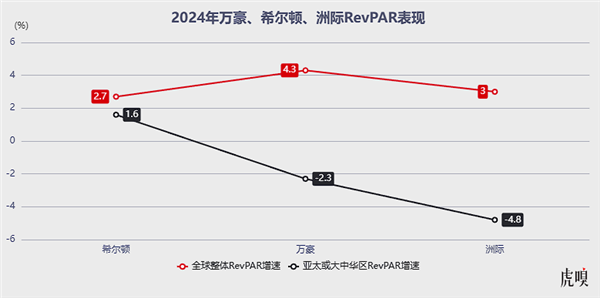
虎嗅觉得,这些问题根子在三个地方。 第一,赚钱的路子太单一,非房业务推不动。 虽然各家都说要提高非房收入,但除了亚朵这种少数派,大多数酒店还是靠客房和餐饮吃饭。 零售、体验类的收入占比很低。 对比一下万豪、洲际这些国际大牌,它们的非房收入占比普遍在30%到40%,赚钱的结构健康得多。
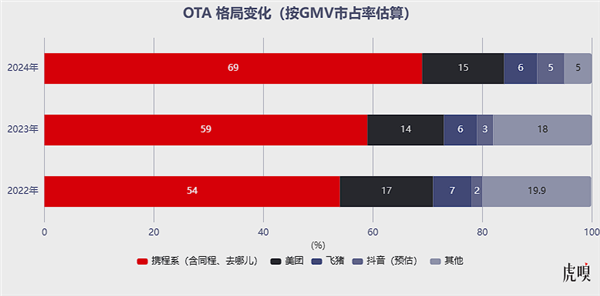
第二,太依赖渠道,流量成本高得吓人。 虽然酒店自己的直订渠道占比在慢慢升,但OTA还是中小酒店找客人的主要依靠。 渠道佣金在利润里的比重越来越大。 就算连锁酒店有会员体系能留住一部分客人,也得砸大钱做营销来维持会员活跃。
总体流量成本,降不下来。 针对这个痛处,不少品牌已经在调渠道策略,比如提高直销比例,减少对OTA的指望。 但从用户的使用习惯看,OTA在某些场景下的流量优势没法替代。 这几年,酒店对它的依赖程度,好像还在加深。
第三,人才和服务质量两极分化。 头部连锁品牌有标准化的培训和管理体系,服务还算稳定。 中小酒店和单体酒店缺专业的支持,服务水平忽高忽低。 2024年的投诉数据给了最直接的答案:62%的投诉来自单体酒店。
问题集中在卫生不干净、回应慢、预订纠纷这些基本功上。 这严重拖累了整个行业的口碑。 根源在于专业人才太少。 三亚中瑞酒店管理职业学院官网统计,懂运营、会数据分析、能操盘全域营销的复合型人才,缺口超过30万人。
要是加上高级服务人员和管理人才,这个数字只会更大。 另外,低线城市工资不高,发展空间有限,酒店行业的人才流失率远高于平均水平。 人才缺口就这么越滚越大。 说到底,酒店行业的本质,从来就不是个单纯的睡觉地方。
它是承接出行需求、情感体验和生活方式的城市节点。 中国酒店品牌想在这场结构性洗牌里活下来,既要管好规模扩张和成本控制的关系,还得学会从同质化服务切换到个性化体验。 这既是考验,也是穿越周期的核心竞争力。