存储两强莫再互搏:长江、长鑫专利博弈敲响警铃,合作共赢才是破局之道
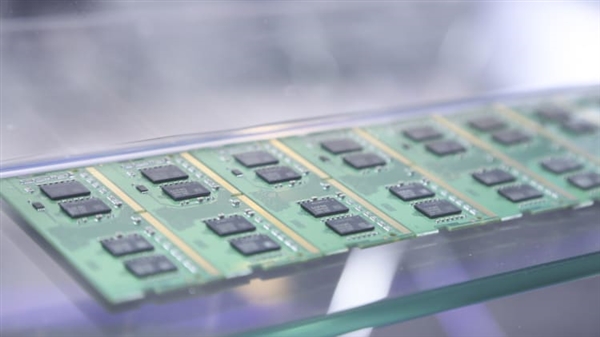
据9月22日相关报道,当前全球存储芯片市场面临极为严峻的供应紧张局面,人工智能与云计算应用的爆发式增长令DRAM及NAND Flash的需求急剧攀升。国内两大存储龙头——长江存储与长鑫存储,正由昔日的"并肩攀登"演变为针锋相对的正面角逐。
长江存储已将业务版图拓展至LPDDR5 DRAM赛道,预计在2026年末启动试产,首批规划产能约为2.5万片DRAM晶圆,力争2027年内完成产能爬升,同时着手布局HBM及3D DRAM的前沿研发。
长鑫存储则选择从DRAM领域逆向渗透至NAND Flash,拟在北京的新建厂房中搭建NAND研发产线,目前已组建专属研究院。据业内研判,该产品最早有望在2028年至2029年间实现规模化量产。
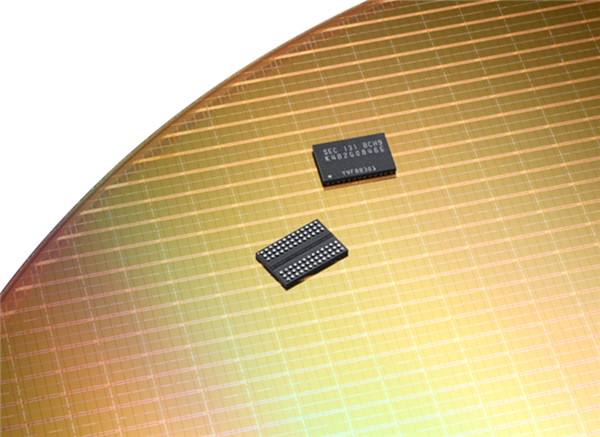
长江存储最深的技术护城河,是其独创的Xtacking混合键合架构。公开信息显示,基于该方案,294层3D NAND已进入商业化量产阶段,而混合键合方向的核心专利储备远远超出三星与SK海力士。
尤为引人注目的是,三星电子早在2025年便与长江存储签订了专利授权协议,自第十代V-NAND产品起正式引入长江存储的混合键合技术,这无疑印证了该项技术在行业内构筑了几乎无法规避的专利屏障。
长鑫存储在DRAM赛道的积累同样扎实。作为目前中国排名首位、全球位列第四的DRAM制造商,其上半年核心业务毛利率已跃升至84.84%,并率先在全球范围内完成了LPDDR6的批量交付。
本轮全行业的供需失衡恰好为中国本土厂商打开了一扇难得的战略之门。援引TrendForce的统计数据,2026年第二季度DRAM合约价格较前一季猛涨58%至63%,NAND Flash的环比增幅更是高达70%至75%,终端买家已被迫加快对国产方案的导入进程。
多位业内人士分析称,眼下这场前所未有的存储芯片荒正在驱动大批系统集成商将采购重心向中国转移以锁定备选货源,客观上为两家企业嵌入国际一线品牌的供应网络铺平了道路。若在这一关键节点上陷入专利纷争,极有可能白白辜负这一稍纵即逝的时间窗口。
行业权威人士进一步强调,无论从各自多年沉淀下来的技术厚度来看,还是从缺货所催生的国产替代红利而言,长江存储与长鑫存储此刻共同面对的核心命题,都是在各自深耕的领域里持续实现技术跨越,而非在知识产权的角力场中过早地互相牵制。唯有协同发力,才能让中国存储产业真正实现从大到强的跨越。