IDC:耳夹式耳机出货量同比大增82.2
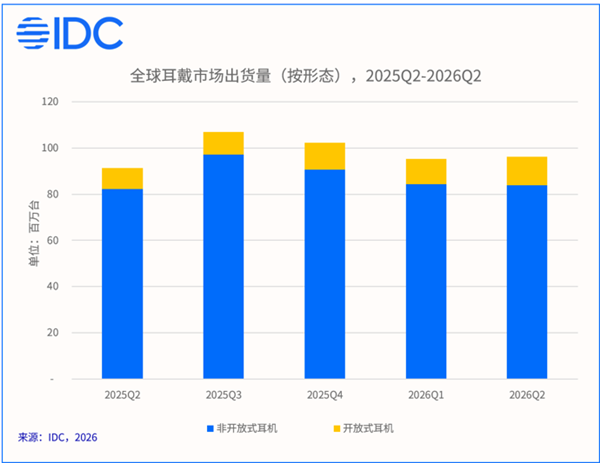
据IDC于9月21日发布的2026年二季度全球可穿戴设备季度追踪数据显示,本季度全球耳戴类设备总出货量达到9613万台,较去年同期提升5.4%。
在细分品类中,开放式耳机表现尤为亮眼,单季出货1233万台,同比增幅高达35.0%,延续了对其他品类的增速领先态势。
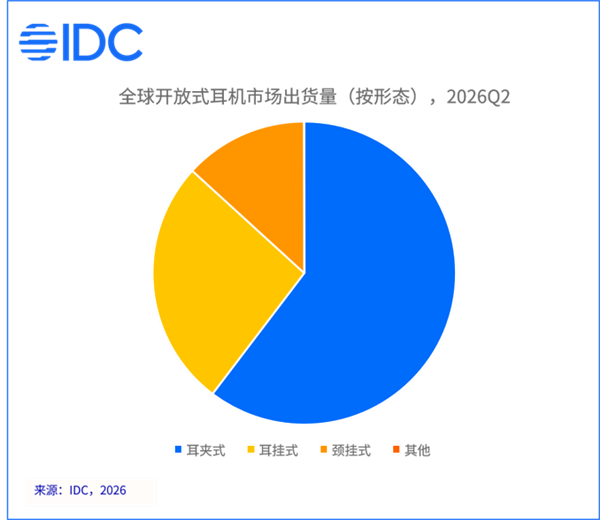
尤其值得关注的是,耳夹式产品实现了82.2%的同比飙升,成为驱动开放式耳机整体扩张的最主要引擎。
与之形成鲜明反差的是,传统耳挂式耳机出货量同比下降5.1%,颈挂式也仅有0.9%的微幅增长,行业焦点正在加速向耳夹式形态倾斜。
从内部结构来看,耳夹式在开放式耳机中的出货份额已越过60%大关,彻底确立了其作为该品类主流形态的地位。
耳夹式之所以能实现爆发式增长,核心在于其差异化的佩戴逻辑——通过夹扣结构贴合耳廓外侧,无需深入耳道,由此大幅降低了压迫感。这一特性对需要同时佩戴眼镜的用户格外友好,即便连续使用数小时也不易出现胀疼不适。
与此同时,此类产品还承载着鲜明的穿搭表达价值,多变的色彩方案使其超越单纯的音频工具,演变为日常搭配的一部分,这种社交化定位也为更高的价格带提供了支撑。
产业层面,智能手机大厂与专业音频品牌纷纷加码布局:旗舰级产品负责拉高体验天花板,众多性价比品牌则在外形设计和硬件配置上快速跟进、密集更新,最终构建起从入门到高端的全价格带矩阵,触达更广泛的用户群体,合力将市场热度推向新高。
回到耳挂式赛道,出货量同比缩减5.1%的背后,是25美元以下低端产品份额的持续流失。当初凭借极低门槛涌入市场的廉价耳挂正逐步被淘汰出局,仅靠价格战已无法有效留住消费者。