巅峰5089万跌至3000万 中国电视销量创17年新低
国内电视市场的下行曲线还在往下走,洛图科技刚发布的半年数据显示,从2016年的销量顶点到现在,整个盘子几乎被砍掉了一半。 2026年全年出货量预估只有3012万台,这个数字创下十七年来的最低纪录。说白了,就是以前家里没电视的要买,现在是有电视的不想换了。
先看上半年的具体账本,国内电视整机一共出货1494.7万台,比去年同期少了10.1%。这个跌幅看着不算特别夸张,但拆开看就有讲究了。 一季度出货806.5万台,同比只是小幅下滑。到了二季度,虽然赶上了618大促,结果出货688.2万台,跌幅反而扩大到了11.6%。
算上今年二季度,市场已经连续五个季度在往下走,完全看不到止跌回升的意思。把时间轴拉长一点,对比会更扎心。 2016年是国内电视市场的绝对高峰,那一年全年出货量突破了5000万台大关,精确数字是5089万台。
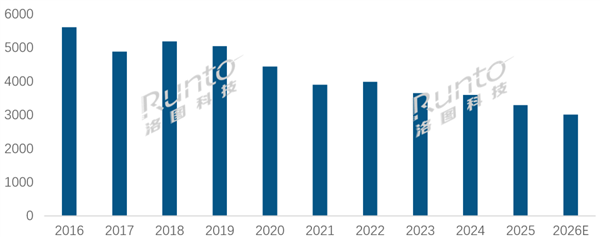
从那以后,市场就一路缩,正式进入了存量替换的阶段。 一年比一年卖得少,这事儿是好几股力量一起推的结果。最核心的原因,就是市场早就饱和了,新增的需求基本绝迹。 现在国内家家户户基本都有电视,整体渗透率接近百分之百。
过去那种家家第一次买电视的增量红利,早就没有了。 大家换电视的周期也在拉长,新技术带来的提升感觉不明显,往往是机器彻底坏了才想着换新的。再加上这几年新房成交量一直走低,装修时电视也不再是硬标配。 很多小户型直接放弃电视墙,工程批量采购的需求也跟着缩水,能拉动销量的新渠道越来越窄。
另一个大头是手机和平板彻底抢走了观影时间。 移动互联网普及后,短视频和长视频平台牢牢抓住了用户的碎片化时间。不管是通勤路上、工作间隙还是睡前,大家更习惯拿手机单独看内容。 年轻人大多独居,缺少了一家人围坐在一起看电视的场景,电视常年吃灰,自然就不愿意花钱去买。
投影仪这类便宜的大屏设备也分走了客厅影音的需求,挤压了电视的生存空间。 电视本身的使用体验也在劝退消费者。现在很多智能电视开机自带几十秒的广告,根本跳不过去。想看个剧还得分层开各种会员,操作界面复杂,老人根本搞不定。
花几千块买回家,日常用起来麻烦,持续付费的成本还高,很多人索性就不想换了。再加上行业常年打价格战,消费者养成了等大促降价再买的习惯,平时购买欲望一直很淡。 除了这些,行业的成本压力也在压着市场喘不过气。
存储芯片、液晶面板、五金塑胶原材料轮番涨价,厂商没法把这些成本全甩给消费者,利润越做越薄。 中小品牌没钱做推广、拉新客,整个市场的扩张动力自然就弱了。虽然大盘在缩量,但行业里有个特殊现象:量跌价升。 今年618期间,线上电视的平均售价其实涨了。
消费者买东西时更倾向于选大尺寸、高端机型。目前国内电视的平均尺寸已经远远超过全球平均水平。 今年大促期间的平均尺寸达到了66.4英寸。75英寸依然是卖得最好的尺寸,75英寸以上的机型整体份额接近5成。
98英寸及以上的超大屏销量涨幅超过了4成。 各大品牌都在拼命推MiniLED、AI、激光显示这些高端技术,靠产品升级来抬高利润,试图抵消销量下滑带来的损失。 市场洗牌的收尾阶段已经到了,头部品牌牢牢占着绝大部分份额。
上半年海信、TCL、小米、创维这八大品牌的合计出货占比达到了95.4%,集中度还在往上走。 只有创维和长虹的出货量和去年持平,其他品牌都在往下掉。外资品牌的份额一直在萎缩,三星今年已经彻底退出了国内市场。
机构预测下半年的出货还会继续走弱,全年出货预计同比下滑8.4%,零售量也会跟着跌,双双刷新多年的低点。 面板价格在第三季度可能会稍微降一点,但存储成本依然很高,行业很难出现反转。未来很长一段时间,国内电视市场都得维持这种减量增值的模式。