车市打价格战,地平线却更赚钱:余凯说,这是最佳发展机会
8月31日,余凯在地平线2026中期业绩电话会上抛出一句反常识的话。他说,价格战越凶,恰恰是对地平线最有利的发展机会。这话听着扎耳,但有实打实的数据撑腰。 先看大盘。今年上半年,国内乘用车零售销量同比下滑20.2%。
从入门代步车到豪华品牌,降价潮席卷每个细分市场。车企一边收紧费用、砍预算,一边在红海里肉搏。降本是全行业的主基调。 再看地平线。同期,这家智驾芯片供应商实现营业收入20.55亿元,同比增长32.9%。
综合毛利率66%,毛利润13.56亿元,增速同样是32.9%。 整车厂利润被压到极限,供应商也被要求年降。一家做芯片的公司,凭啥能逆势向上? 余凯的解释是,地平线玩的是“ARM+Android”模式。
说白了,就是不直接卖成品方案,而是向车企授权底层技术IP,支持客户白盒自研。这形成了高粘性的生态绑定。 这意味着,地平线未来最大的客户,可能就是想自己造芯片的车企。 所以,这份反周期的财报就说得通了。
车市价格战打得越凶,智能化越内卷,地平线作为汽车智能化底层基座的价值,就越凸显。 它跑赢的不是行业上行周期,而是吃到了产业升级的红利。 过去两年,余凯反复强调一个判断:智能驾驶的本质是功能价值,不是情绪价值。
他把智驾比作智能手机的基带。用户不会为基带单独买单,但基带一出问题,用户立马弃机。它不用天天炫技,但必须稳定、靠谱、成本可控。 2026年上半年,这个判断正在被验证。当车企利润被持续压缩,那些喊过全栈自研的玩家开始算账。
自研芯片、自研算法,投入动辄几十亿,周期长达数年。在销量下滑的周期里,成本根本摊薄不了。 与其硬撑自研的面子,不如选成熟的开放平台,把钱花在刀刃上。这正是地平线的机会窗口。 数据显示,上半年国内智能辅助驾驶渗透率已达76.1%,较2025年全年提升8.5个百分点。
其中,自主品牌智驾渗透率达73.4%,半年内大幅提升11.9个百分点。合资品牌也首次突破80%。 更关键的变化在结构层面。搭载城区NOA功能的中高阶智驾车型占比快速提升。城区NOA在中高阶智驾中的占比达到64.1%,正式接棒高速NOA,成为智能化升级的核心驱动力。
智驾没因价格战降级,反而加速从高端配置下沉为刚需配置。这种结构性升级,直接利好已实现规模化量产、成本控制能力强的头部供应商。 上半年,地平线在自主品牌ADAS市场份额首次突破50%,约为第二名的两倍,创历史新高。
在增长最快的城区NOA芯片市场,份额从2025年的17.9%提升至22.8%,排名从第三跃居第二。在整体自主品牌智驾芯片市场,它以31.9%的份额稳居行业第一。 出货量也逆势走强。上半年,征程系列芯片出货量增长12.1%至221.8万套。
带动产品及解决方案收入增长14.8%至9.26亿元。更具长期价值的是车型储备。地平线已累计拿下近500款车型定点,其中中高阶智驾领域接近130款。 随着这些项目陆续量产,充足储备将持续转化为出货规模。
余凯透露,征程6M芯片在今年底,将占国内头部新能源车企入门级AD平台出货的七到八成。征程6P、6H以及HSD高阶方案也已拿下该客户的高阶平台定点,年内开始量产交付。 目前,HSD已赢得中国销量前五家自主品牌的定点。
从下半年开始陆续交付,明年将进入规模放量期。余凯的判断正在变成现实:价格战会让大部分车企,无论是芯片自研还是软件自研,都更加回归理性。当行业泡沫被挤破,真正具备技术成熟度、量产能力和成本优势的玩家,市场份额只会越来越集中。
把地平线的收入拆开看,有个比营收增长更有意思的信号。上半年,产品及解决方案收入9.26亿元,同比增长14.8%。授权及服务收入11.29亿元,同比增长52.7%,占总营收比重提升至55%,首次超过硬件收入。
更关键的是毛利率结构。授权及服务业务的毛利率高达90.4%,把公司整体毛利率托在了66%。这就是余凯讲的“ARM+Android”优势。芯片是一次性硬件生意,授权是每年都在发生的“底座租金”。 车市越卷,地平线越赚钱。
整车厂越要在智能化上拉开差异,就越要向地平线买授权。而授权的边际成本趋近于零。在价格战背景下,这种模式的价值正在加速凸显。 对车企而言,封闭黑盒方案意味着成本不可控、迭代不灵活。开放授权模式能让车企掌握核心技术自主权,同时通过复用底层平台大幅降低研发成本、加快上市速度。
行业越卷,降本增效需求越迫切,开放平台吸引力就越大。 余凯算过一笔账。地平线推出的舱驾一体全车智能体方案,仅在内存上就能帮车企节省上千元成本。若算上线束、冷却等,降本效应更可观。这也是他始终对公司维持60%以上高毛利率有信心。
地平线与大众集团的合作,是这一模式的标准案例。双方合资公司酷睿程,依托地平线AI基座大模型能力,将推动大众汽车集团L3级自动驾驶能力于2027年下半年启动交付,并为未来Robotaxi等应用场景提供支撑。
更具想象力的是,这套在汽车场景验证成熟的平台能力,正延伸至更广阔的物理AI领域。报告期内,地平线已通过合作伙伴,向具身智能、无人物流车、家庭智能体、电动两轮车等多元边缘计算平台输出技术,拓宽底层技术应用边界。
产品矩阵也在持续迭代。HSD V2.0基于世界模型与端到端强化学习实现进化,搭载车辆的智驾功能开启比例超过88%。舱驾融合芯片“星空”和整车智能体操作系统“KKClaw咖咖虾”将于2026年第四季度量产。
新一代战略芯片征程7预计2027年正式推出。 财报也有另一面。地平线上半年期内利润为37.84亿元,去年同期是亏损52.33亿元,表面实现扭亏为盈。但经营亏损16.72亿元,同比扩大11.1%。经调整亏损净额16.71亿元,同比扩大25.4%。
有必要说明,37.84亿元的账面盈利,主要来自两笔非现金一次性收益。向大众CARIAD发行的可转换借款,因股价上涨带来52.406亿元的公允价值变动收益。驾驶终止合并联营公司D-Robotics(地瓜机器人),入账确认了27.79亿元一次性收益。
两者合计远超当期净利润,直接冲高了账面利润。 换句话说,钱没真进账,是估值和合并范围变化在利润表上带出来的。经调整亏损扩大25.4%,更接近经营真相。研发开支同比增加21.9%至27.55亿元,加上金融资产减值亏损显著上升,导致剔除非现金项目后的真实亏损反而比去年更大。
这也解释了为何现金及现金等价物从2025年底的202亿元降到149亿元,减少26.4%。研发要烧钱,授权模式要时间沉淀,账面利润不能当现金用。从另一维度看,地平线是一家用高额研发投入,换未来平台统治力的公司。
跳出数字,地平线开始通过合资与出海两条路径,将自己在价格战中锻炼的成本控制能力、技术迭代速度和场景适配能力,向全球市场溢出。目前,地平线已携手博世、电装、酷睿程、智驾新程、安斯泰莫等Tier1巨头,广泛切入合资车企核心供应链。
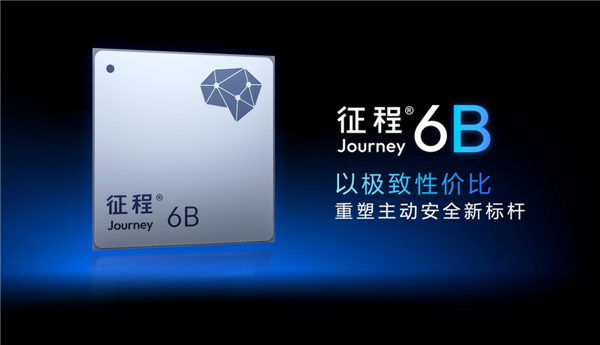
标志性动作是与大众集团合作。双方合资公司酷睿程,基于征程6系列芯片和HSD核心能力打造的全场景高阶智驾方案已开始量产,将搭载于大众在华三家合资企业的七款全新电动车型。征程6B芯片在广汽丰田车型上实现全球首发量产,也标志着地平线正式进入日系车企的全球供应链体系。
从卖芯片到卖技术授权,从汽车场景到物理AI全场景,地平线正从一家智驾芯片公司,进化为底层技术平台公司。站在2026年中报节点回望,地平线的增长不是靠运气,而是踩中了中国智能汽车产业的结构性红利。价格战会影响整车销量与利润,但不会改变产业对底层技术的需求。
相反,它会加速行业对高效、开放、低成本平台的选择。这或许就是地平线能够越卷越赚的核心密码。